Como Calcular o INSS: Guia Prático da Aposentadoria pós-Reforma
Por Dr. Caio Prado | Direito Previdenciário
Aprenda como calcular o INSS e a RMI da aposentadoria pós-Reforma. Entenda a média, coeficientes e descartes em um guia passo a passo do Caio Prado Advocacia.
Entendendo a Média Contributiva: O Que Mudou com a Reforma da Previdência?
Para descobrir como calcular o INSS e prever o valor da sua futura aposentadoria, o primeiro passo obrigatoriamente passa pela Média Contributiva (tecnicamente chamada de Salário de Benefício).
Antes de aplicar qualquer porcentagem ou regra de transição, o INSS precisa calcular o valor médio dos salários sobre os quais você recolheu a previdência ao longo da sua vida profissional. E foi exatamente nesse ponto que a Reforma da Previdência (Emenda Constitucional nº 103/2019) promoveu a sua mudança mais profunda e impactante.
Se você começou a planejar sua aposentadoria com base no que ouvia de colegas ou familiares anos atrás, é fundamental atualizar seus cálculos, pois a fórmula antiga deixou de existir para quem atinge os requisitos após 13 de novembro de 2019.
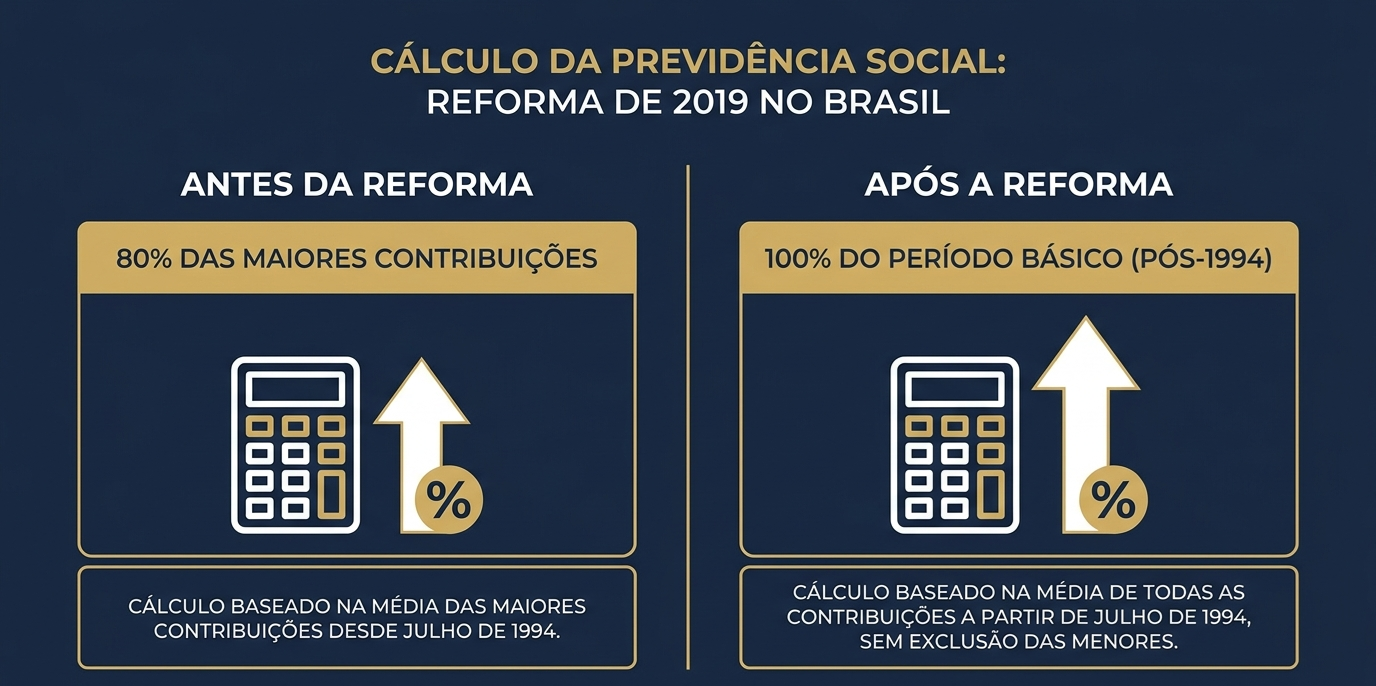
Comparativo demonstrando o impacto da EC 103/2019 no cálculo da média dos salários de contribuição do INSS.
O Período Básico de Cálculo (PBC) e o Fim do Descarte Automático
Até o dia 12 de novembro de 2019 (véspera da promulgação da Reforma), a regra de cálculo do INSS era consideravelmente mais favorável ao segurado. O sistema apurava todo o seu Período Básico de Cálculo (PBC) — que compreende os salários recolhidos a partir de julho de 1994 (início do Plano Real) — e realizava um descarte automático das 20% menores contribuições.
Na prática, o INSS pegava apenas os 80% maiores salários da sua vida, somava todos e dividia pela quantidade desses meses. Essa exclusão automática dos salários mais baixos (início de carreira, períodos de desemprego parcial ou trabalhos com menor remuneração) puxava a sua média salarial para cima.
O Cenário pós-Reforma: A Regra dos 100%
A partir de 13 de novembro de 2019, o descarte automático dos 20% menores salários foi extinto.
Agora, o cálculo da média salarial do INSS é feito considerando 100% de todas as suas contribuições registradas de julho de 1994 até o mês anterior ao seu pedido de aposentadoria.
Como isso afeta o seu bolso na prática?
- Inclusão de salários antigos e baixos: Aqueles recolhimentos menores do começo da carreira ou de épocas difíceis entram integralmente na conta;
- Queda na Média Geral: Sem o descarte automático, a média simples de 100% das contribuições costuma ser entre 10% e 25% menor do que seria na regra antiga para o mesmo trabalhador;
- Exigência de Ajustes Estratégicos: Como a média caiu para a maioria das pessoas, entender quais salários podem ser descartados voluntariamente (sem perder o tempo mínimo exigido) tornou-se o ponto central de qualquer planejamento previdenciário.
A Regra Estratégica do Descarte de Menores Contribuições (Art. 26, § 6º da EC 103)
Se por um lado a Reforma da Previdência acabou com a exclusão automática das 20% menores contribuições, por outro lado ela criou uma ferramenta estratégica pouco conhecida pelos segurados: o descarte voluntário de contribuições (previsto no Artigo 26, § 6º da Emenda Constitucional nº 103/2019).
Essa regra permite que você selecione e exclua do cálculo os salários mais baixos da sua vida profissional para elevar a sua média salarial geral.
Como funciona o descarte na prática?
A lei autoriza descartar quantas contribuições forem necessárias para subir a média, desde que cumprida uma condição fundamental: o tempo de contribuição descartado não é contado para nada.
Isso significa que você só pode descartar salários se o tempo de contribuição restante continuar preenchendo o tempo mínimo exigido para a sua regra de aposentadoria.
Exemplo Didático: A Virada no Valor do Benefício
Para entender como essa regra pode transformar o valor final do benefício, acompanhe a situação hipotética do seu Carlos:
- Histórico do seu Carlos: Ele possui 37 anos de contribuição registrados no CNIS.
- Exigência da Aposentadoria: A regra que ele vai utilizar exige 35 anos de contribuição.
- Folga no Tempo: O seu Carlos tem 2 anos de contribuição “em excesso” (37 – 35 = 2 anos, ou seja, 24 meses).
Se o INSS calcular a aposentadoria considerando 100% dos 37 anos, a média simples dos salários fica em R$ 3.100,00. O motivo? Entre os anos de 1995 e 1997, o seu Carlos teve 24 meses com recolhimentos muito baixos que puxaram a média para baixo.
A Aplicação do Descarte Voluntário: Com o suporte de um planejamento previdenciário, o seu Carlos decide excluir do cálculo exatamente esses 24 meses de salários baixos.
- Tempo Restante: Ele fica com 35 anos exatos de contribuição (atendendo perfeitamente ao requisito da lei);
- Nova Média Salarial: Sem os 24 piores salários, a média das contribuições restantes salta de R$ 3.100,00 para R$ 3.850,00;
- Resultado: Uma elevação de R$ 750,00 todos os meses na conta do aposentado pelo resto da vida.
Alerta Prático do Especialista: O descarte de contribuições precisa ser calculado com extrema precisão matemática. Se você descartar meses em excesso e seu tempo de contribuição cair abaixo do mínimo exigido, o INSS indeferirá o pedido ou enquadrará você em uma regra de transição menos vantajosa.
Passo a Passo Prático: Como Calcular o Benefício e a RMI do INSS
Depois de apurar a média salarial dos seus recolhimentos, o passo seguinte para descobrir o valor da sua futura aposentadoria é aplicar a fórmula do cálculo do benefício, que determinará a sua Renda Mensal Inicial (RMI).
A RMI nada mais é do que o valor bruto exato que o INSS depositará na sua conta bancária todos os meses. Para chegar a esse número, o cálculo é dividido em três etapas práticas:
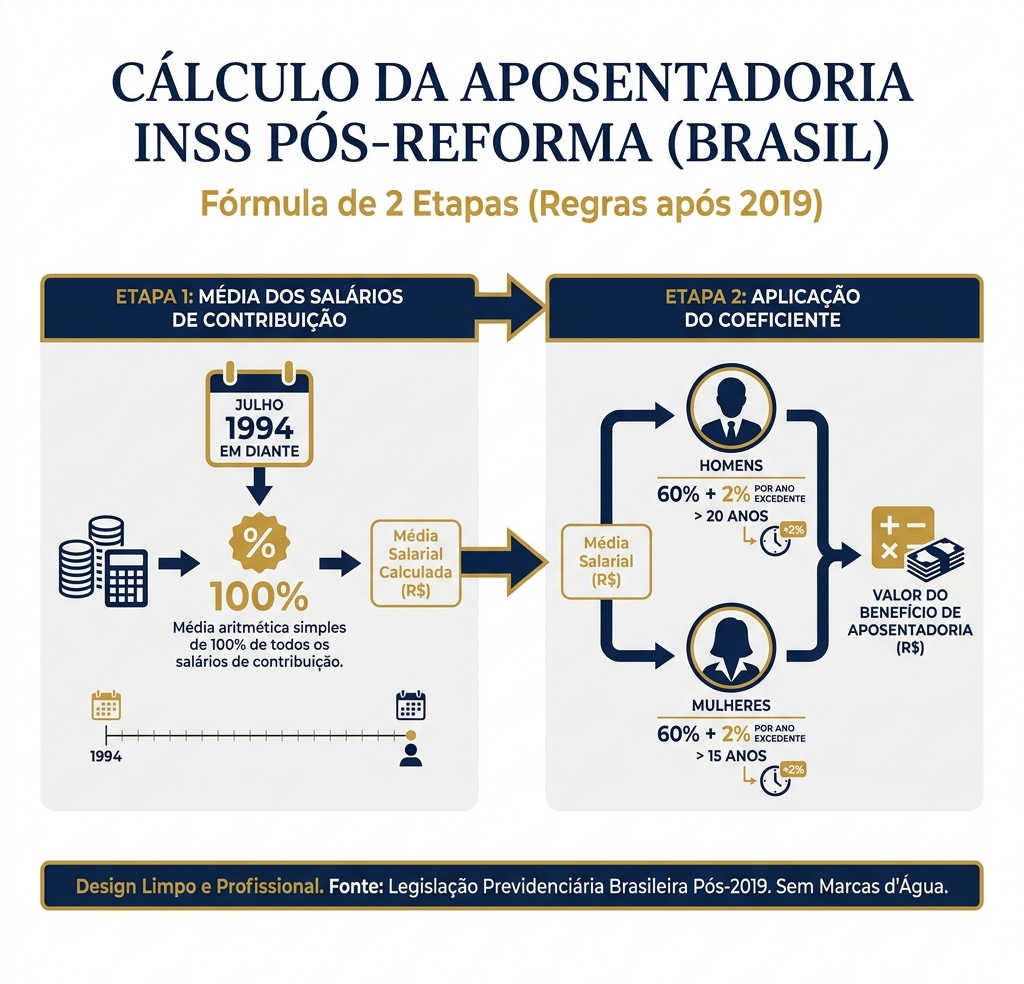
Etapas práticas do cálculo da Renda Mensal Inicial (RMI) do INSS: da média dos salários ao coeficiente final.
Passo 1 – Obtenção do Extrato de Contribuições (CNIS)
Tudo começa no seu Extrato de Contribuições (CNIS), o documento oficial onde o INSS registra todo o seu histórico de trabalho, salários de contribuição e recolhimentos.
- Onde encontrar: Você pode baixar seu CNIS em formato PDF diretamente pelo portal ou aplicativo Meu INSS, fazendo login com a sua conta Gov.br.
- O que verificar: É essencial conferir se todos os seus vínculos de emprego, datas de entrada e saída e valores de remuneração estão corretos. Vínculos sem data de término ou salários zerados podem reduzir indevidamente o valor final do seu cálculo.
Passo 2 – Atualização Monetária dos Salários e Média Simples
O INSS não soma os salários pelo valor nominal da época. Cada recolhimento registrado no seu CNIS a partir de julho de 1994 passa por uma atualização monetária aplicada pelos índices oficiais de inflação (como o INPC).
Após a correção mês a mês, faz-se a soma de todas as contribuições e divide-se pelo número total de meses recolhidos, obtendo-se o Salário de Benefício (Média Simples).
Exemplo Prático: Se a soma de todos os seus salários corrigidos desde 07/1994 resultar em R$ 480.000,00 ao longo de 120 meses de contribuição, a sua média simples será de R$ 4.000,00 (R$ 480.000 ÷ 120).
Passo 3 – Aplicação do Coeficiente da Aposentadoria (60% + 2% ao Ano)
Com o valor da média salarial em mãos (R$ 4.000,00 no exemplo), o INSS aplica o coeficiente percentual do benefício:
- Porcentagem Base: Todo segurado que atinge os requisitos mínimos garante 60% da sua média salarial.
- Acréscimo por Tempo de Contribuição:
- Mulheres: Soma-se +2% para cada ano que ultrapassar 15 anos de contribuição.
- Homens: Soma-se +2% para cada ano que ultrapassar 20 anos de contribuição.
Exemplo Prático de Cálculo no Cenário Real
Para visualizar como essa matemática funciona na prática, acompanhe o caso hipotético de dois trabalhadores que possuem a mesma média salarial de R$ 4.000,00:
Caso A: João (30 anos de contribuição)
- Tempo excedente: João possui 30 anos de contribuição. Como o acréscimo masculino começa após os 20 anos, ele tem 10 anos excedentes (30 – 20 = 10);
- Cálculo da porcentagem: 60% (base) + (10 anos x 2%) = 80% do valor da média;
- Resultado da RMI: 80% de R$ 4.000,00 = R$ 3.200,00 mensais.
Caso B: Maria (25 anos de contribuição)
- Tempo excedente: Maria possui 25 anos de contribuição. O acréscimo feminino começa após os 15 anos, totalizando 10 anos excedentes (25 – 15 = 10);
- Cálculo da porcentagem: 60% (base) + (10 anos x 2%) = 80% do valor da média;
- Resultado da RMI: 80% de R$ 4.000,00 = R$ 3.200,00 mensais.
Atenção: Para que um homem receba 100% da sua média salarial nas regras gerais atuais, ele precisa somar 40 anos de contribuição (60% + 20 anos adicionais x 2% = 100%). Já para as mulheres, são necessários 35 anos de contribuição para atingir os 100%.
Vale ressaltar que trabalhadores com deficiência possuem regras de cálculo diferenciadas e coeficientes mais favoráveis. Se você possui perda de visão em um dos olhos, entenda os requisitos da Aposentadoria por Visão Monocular no INSS para moradores do Grande ABC.
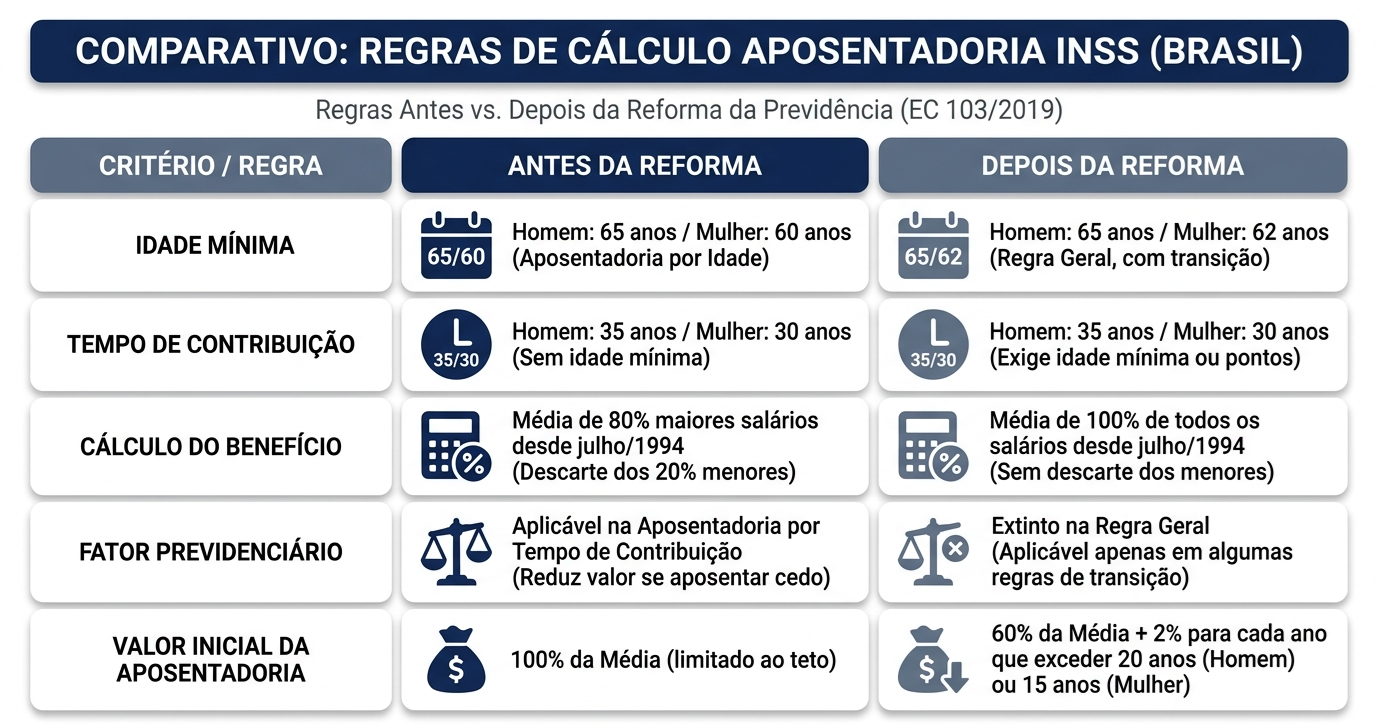
Tabela comparativa desenvolvida para ilustrar as mudanças no cálculo da aposentadoria e RMI do INSS com a EC 103/2019.
Tabela Comparativa: O Cálculo do INSS Antes vs. Depois da Reforma (EC 103/2019)
Para facilitar a visualização de como a legislação mudou o cálculo do seu benefício, resumi as principais diferenças entre a regra antiga (válida para quem completou os requisitos até 12/11/2019) e a regra atual (vigente desde 13/11/2019):
| Critério de Cálculo | Antes da Reforma (Até 12/11/2019) | Depois da Reforma (A partir de 13/11/2019) |
|---|---|---|
| Média dos Salários | 80% dos maiores salários (descarte automático dos 20% menores). | 100% de todos os salários a partir de julho de 1994. |
| Coeficiente Base | 100% da média (ou aplicação do Fator Previdenciário). | 60% da média + 2% por ano que exceder 20 anos (homens) ou 15 anos (mulheres). |
| Descarte de Salários | Automático pelo próprio sistema do INSS. | Opcional e voluntário (o tempo descartado é excluído dos requisitos). |
| Divisor Mínimo | 60% do período entre 07/1994 e a concessão. | Mínimo de 108 contribuições pós-1994 (Lei 14.331/2022). |
Tabela informativa sobre a transição das regras de cálculo do INSS.
Para visualizar como essa matemática funciona na prática, acompanhe o caso hipotético de dois trabalhadores que possuem a mesma média salarial de R$ 4.000,00:
Caso A: João (30 anos de contribuição)
- Tempo excedente: João possui 30 anos de contribuição. Como o acréscimo masculino começa após os 20 anos, ele tem 10 anos excedentes (30 – 20 = 10);
- Cálculo da porcentagem: 60% (base) + (10 anos x 2%) = 80% do valor da média;
- Resultado da RMI: 80% de R$ 4.000,00 = R$ 3.200,00 mensais.
Caso B: Maria (25 anos de contribuição)
- Tempo excedente: Maria possui 25 anos de contribuição. O acréscimo feminino começa após os 15 anos, totalizando 10 anos excedentes (25 – 15 = 10);
- Cálculo da porcentagem: 60% (base) + (10 anos x 2%) = 80% do valor da média;
- Resultado da RMI: 80% de R$ 4.000,00 = R$ 3.200,00 mensais.
Atenção: Para que um homem receba 100% da sua média salarial nas regras gerais atuais, ele precisa somar 40 anos de contribuição (60% + 20 anos adicionais x 2% = 100%). Já para as mulheres, são necessários 35 anos de contribuição para atingir os 100%.
Vale ressaltar que trabalhadores com deficiência possuem regras de cálculo diferenciadas e coeficientes mais favoráveis. Se você possui perda de visão em um dos olhos, entenda os requisitos da Aposentadoria por Visão Monocular no INSS para moradores do Grande ABC.
Fatores que Alteram o Cálculo: Tempo Especial, PPP e Erros no CNIS
Mesmo que você aplique a fórmula da média salarial e do coeficiente com perfeição, o valor final do seu benefício pode sofrer grandes variações para mais ou para menos dependendo da qualidade das informações registradas no seu histórico previdenciário.
Existem dois fatores cruciais que a maioria dos segurados desconhece na hora de calcular a aposentadoria: a conversão de tempo especial por insalubridade (que aumenta o valor final) e os erros materiais no CNIS (que reduzem o valor indevidamente).
O Impacto do Tempo Trabalhado sob Insalubridade (Conversão de Tempo Especial)
Para quem trabalhou exposto a agentes nocivos à saúde — como o ruído intenso de prensas e máquinas em indústrias e montadoras do Grande ABC e São Paulo —, a legislação previdenciária garante um benefício valioso para os períodos trabalhados até 12 de novembro de 2019 (véspera da Reforma da Previdência): a conversão de tempo especial em tempo comum.
Como o tempo trabalhado sob insalubridade valia mais antes da Reforma, cada ano trabalhado com comprovação no Perfil Profissiográfico Previdenciário (PPP) ganha um acréscimo no tempo total de contribuição:
- Homens: O tempo trabalhado na fábrica é multiplicado por 1,4 (ganho de 40% de tempo extra);
- Mulheres: O tempo trabalhado na fábrica é multiplicado por 1,2 (ganho de 20% de tempo extra).
Como a conversão do PPP aumenta o valor em dinheiro da Aposentadoria?
A conversão do tempo insalubre afeta diretamente a segunda etapa do cálculo do INSS (o coeficiente).
Como vimos anteriormente, o governo paga 60% da média e soma +2% para cada ano que ultrapassar 20 anos de contribuição para os homens.
- Sem a conversão do PPP: Um trabalhador da indústria com 25 anos de carteira comum receberia 70% da sua média salarial (60% + 5 anos x 2%).
- Com a conversão do PPP: Esses mesmos 25 anos trabalhados em ambiente insalubre viram 35 anos de tempo comum após a conversão de 40% (25 x 1,4 = 35).
- O resultado no bolso: Ao saltar para 35 anos de contribuição, ele passa a ter 15 anos excedentes. O seu coeficiente sobe de 70% para 90% da média salarial (60% + 15 anos x 2%), gerando um aumento expressivo no valor da Renda Mensal Inicial (RMI) para o resto da vida.
Atenção sobre o Protetor Auricular (EPI): O INSS costuma indeferir o tempo especial alegando que a empresa fornecia protetor auricular. No entanto, o Supremo Tribunal Federal (STF – Tema 555) já pacificou que o uso de EPI não retira o direito ao tempo especial para o agente físico ruído, pois a vibração sonora atinge todo o organismo.
Para entender melhor como comprovar a insalubridade na fábrica e reverter negativas do INSS, confira nosso artigo detalhado sobre como um metalúrgico do ABC reverteu a negativa do PPP no INSS e garantiu a aposentadoria.
Erros Comuns no Extrato Previdenciário que Reduzem o Valor do Benefício
O sistema do INSS calcula a sua aposentadoria de forma automatizada com base nos dados presentes no seu extrato CNIS. Se houver qualquer falha ou omissão de informação cadastral nesse documento, o robô do INSS recalculará seu benefício para baixo sem avisar.
Os três erros mais comuns que encolhem o valor do cálculo são:
- Vínculos sem Data de Saída (Falta de Baixa na Carteira): Quando uma empresa antiga fecha ou deixa de informar a data exata em que você saiu do emprego, o INSS simplesmente não computa aquele período de trabalho no cálculo da sua aposentadoria até que o erro seja corrigido formalmente.
- Salários de Contribuição Zerados ou Ausentes: Em períodos mais antigos (especialmente entre 1994 e 1998), é muito comum encontrar meses no CNIS em que o campo da remuneração aparece como R$ 0,00 ou em branco. Nesses casos, a Previdência calcula a média daquele mês considerando o salário mínimo da época, puxando a sua média geral para baixo.
- Recolhimentos Abaixo do Piso Mínimo: Desde a Reforma de 2019, qualquer contribuição mensal (seja como empregado com jornada reduzida, autônomo ou facultativo) que fique abaixo do salário mínimo nacional é descartada do cálculo e não conta para o tempo de contribuição, a menos que o segurado realize o agrupamento ou complementação das contribuições.
Trabalhadores da indústria que adquiriram lesões físicas devido ao esforço repetitivo também devem ficar atentos aos seus direitos. Veja o que o seu laudo médico precisa ter para garantir o Auxílio-Acidente por dor no ombro junto ao INSS.
Recomendações do Dr. Caio Prado: Como blindar o seu direito
- Períodos de trabalho sob insalubridade ou periculosidade que dependem da análise do PPP;
- A possibilidade de fazer o descarte estratégico de salários baixos (Art. 26, § 6º da EC 103);
- Rasuras, ausência de datas de saída ou salários zerados que precisam de comprovação documental.
- Tenha em mãos as suas Carteiras de Trabalho (CTPS) físicas originais;
- Guarde holerites antigos, carnês de contribuição (GPS/carne de autônomo) e rescisões contratuais;
- Havendo salários em branco no CNIS, esses documentos comprovam o valor real recebido na época, evitando que o INSS calcule sua média pelo salário mínimo.
Perguntas Frequentes sobre Como Calcular o INSS (FAQ)
1. O simulador do Meu INSS mostra o valor exato do meu benefício?
Não necessariamente. O simulador do sistema Meu INSS é uma ferramenta automatizada que realiza um cálculo genérico. Ele não reconhece períodos trabalhados com insalubridade ou periculosidade (PPP), não identifica erros ou rasuras no CNIS e nem analisa se você teria direito a uma regra de transição mais vantajosa com o descarte voluntário de contribuições.
2. Vale a pena descartar contribuições mais baixas no cálculo do INSS?
Sim, vale a pena caso o descarte dessas remunerações eleve a sua média salarial geral e o tempo de contribuição restante continue preenchendo todos os requisitos legais exigidos pela sua regra de aposentadoria. O tempo descartado é excluído e não pode ser utilizado para nenhum outro fim.
3. Qual a diferença entre Salário de Benefício e Renda Mensal Inicial (RMI)?
O Salário de Benefício é a média apurada de todos os seus salários de contribuição desde julho de 1994, atualizados monetariamente. A Renda Mensal Inicial (RMI) é o valor bruto final em dinheiro que você receberá todo mês na sua conta bancária, obtido após a aplicação do coeficiente percentual (60% + 2% ao ano) sobre o Salário de Benefício.
4. Como o tempo de trabalho especial (PPP) ajuda a aumentar o cálculo?
Os períodos trabalhados sob condições nocivas à saúde (comprovados via PPP) até 12/11/2019 podem ser convertidos em tempo comum com um acréscimo de 40% para homens (multiplicador 1,4) e 20% para mulheres (multiplicador 1,2). Esse tempo extra eleva o seu tempo total de contribuição e, consequentemente, aumenta a porcentagem do coeficiente final aplicado sobre a sua média salarial.
5. Como calcular os valores atrasados do INSS em caso de revisão ou concessão?
Os valores atrasados (diferenças não pagas) são calculados somando-se as parcelas mensais devidas desde a Data do Requerimento Administrativo (DER) até a data da efetiva concessão ou liquidação da sentença. Sobre cada parcela mensal atrasada, aplicam-se a correção monetária oficial e os juros de mora legais.
6. O que é o novo Divisor Mínimo do INSS e quem ele prejudica?
Estabelecido pela Lei nº 14.331/2022, o novo divisor mínimo exige que o segurado tenha, no mínimo, 108 contribuições mensais a partir de julho de 1994 no seu cálculo. Se o trabalhador tiver menos de 108 recolhimentos pós-1994, a soma dos seus salários será dividida por 108 (e não pelo número real de meses), o que reduz drasticamente a média final do benefício.
7. Como é calculado o reajuste anual da aposentadoria (RMA)?
A Renda Mensal Atual (RMA) do aposentado é reajustada anualmente no mês de janeiro, com base no Índice Nacional de Preços ao Consumidor (INPC) apurado no ano anterior. Para quem se aposentou ao longo do ano, o primeiro reajuste é calculado de forma proporcional aos meses em que o benefício esteve ativo.
Conclusão: A Importância do Diagnóstico Previdenciário no Cálculo do INSS
Como vimos ao longo deste guia, calcular a aposentadoria do INSS após a Reforma da Previdência (EC 103/2019) exige muito mais do que uma simples operação matemática de somar e dividir salários.
A definição da sua Média Contributiva, a análise de descartes estratégicos de salários baixos (Art. 26, § 6º), a conversão de períodos especiais em insalubridade (PPP) e a correção de erros no extrato CNIS são fatores determinantes que podem elevar em centenas de reais o valor da sua Renda Mensal Inicial (RMI) pelo resto da sua vida.
Apostar apenas nos simuladores automáticos pode fazer com que você perca dinheiro ou aceite um benefício inferior ao que a legislação realmente garante para o seu histórico de trabalho.
Análise e Diagnóstico Previdenciário Individualizado
Este artigo possui caráter exclusivamente educativo e informativo. Diante da complexidade das regras de transição e das constantes atualizações na legislação previdenciária, as fórmulas e exemplos genéricos apresentados não substituem a análise do caso concreto. Para compreender os detalhes do seu extrato de contribuições (CNIS), verificar períodos de insalubridade e identificar a regra de cálculo mais vantajosa para o seu perfil, orienta-se a realização de um diagnóstico previdenciário individualizado com um advogado especialista.
Sobre o Autor: Dr. Caio Prado – Caio Prado Advocacia

O Dr. Caio Vilas Boas Prado (OAB/SP 405.788) é o fundador do escritório Caio Prado Advocacia.
Atuando desde 2018 com sede no coração de Santo André (Rua Coronel Oliveira Lima), é advogado especialista em Direito Previdenciário, Trabalhista e do Consumidor.
Com uma atuação focada estritamente na defesa estratégica e humanizada de trabalhadores, empresas e segurados do INSS em toda a região do Grande ABC, o Dr. Caio construiu sua carreira revertendo injustiças e combatendo a burocracia das perícias administrativas.
O propósito do seu escritório é claro: ser mais do que um prestador de serviços, mas um verdadeiro parceiro na conquista da dignidade e dos direitos do trabalhador.
Siga o Dr. Caio Prado nas redes e acompanhe mais seus direitos:
📧 caioprado@adv.oabsp.org.br
🌐 www.caiopradoadvocacia.com.br
Atendimento Jurídico Especializado
Para entender melhor os seus direitos ou agendar uma consulta, entre em contato com nossa equipe.
Disclaimer Legal: As informações contidas neste portal têm finalidade estritamente informativa e pedagógica, em conformidade com o Provimento nº 205/2021 e com o Código de Ética e Disciplina do Conselho Federal da OAB, não configurando consulta jurídica individualizada nem promessa de resultados.
💡 Leia Também no Blog Caio Prado Advocacia:

Caio Prado Advocacia – Especialista em Direito Previdenciário, Trabalhista e do Consumidor. Atuação estratégica e humanizada no Grande ABC e São Paulo.
- Direito Previdenciário
- Direito Trabalhista
- Direito do Consumidor
 Galeria Oliveira Lima, Condomínio-Edifício Nova Oliveira Lima (Bloco Comercial) – rua Coronel Oliveira Lima 499, Primeiro, Andar, sala 13, Santo André – SP, 09010-000
 WhatsApp: (11) 97653-7743

 Caio Vilas Boas Prado | OAB/SP 405.788
© 2026 Caio Prado Advocacia. Todos os direitos reservados. Links: www.caiopradoadvocacia.com.br