Categoria: Direito Previdenciário

Artigos e orientações sobre benefícios do INSS, aposentadorias, BPC/LOAS, pensão por morte e auxílios para segurados em Santo André, Atibaia e região.

  • BPC/LOAS 2026: Quem Tem Direito e Como Pedir

    BPC/LOAS 2026: Quem Tem Direito e Como Pedir

    BPC/LOAS 2026: Quem Tem Direito, Valor e Como Pedir em Santo André e Atibaia

    Por Dr. Caio Prado | Direito Previdenciário

    O BPC/LOAS é um benefício de um salário mínimo por mês, pago pelo INSS a idosos e a pessoas com deficiência que vivem com pouca renda. E tem uma diferença que muita gente não sabe: não é preciso ter contribuído para o INSS para receber.

    Mesmo assim, é um dos benefícios mais negados. Cadastro desatualizado, renda calculada errado e laudo médico fraco derrubam muitos pedidos que tinham tudo para dar certo.

    Neste guia, explico em linguagem simples quem tem direito ao BPC/LOAS em 2026, como funciona a regra da renda, como pedir e o que fazer se o INSS negar. Atendo esses casos no escritório de Santo André, no Grande ABC, e na nossa nova unidade em Atibaia.

    Capa do guia sobre BPC/LOAS em Santo André e Atibaia: quem tem direito, a regra da renda e como pedir.

    Assista: BPC/LOAS explicado em vídeo

    No vídeo abaixo, o Dr. Caio Prado explica em menos de 5 minutos quem tem direito ao BPC/LOAS, como funciona a regra da renda e quais são os erros que mais bloqueiam o benefício. Se preferir ler, o guia completo continua logo abaixo.

    O que é o BPC/LOAS (explicado sem complicação)

    BPC quer dizer Benefício de Prestação Continuada. LOAS é a Lei Orgânica da Assistência Social, a lei que criou o benefício. Por isso as pessoas falam “BPC”, “LOAS” ou “BPC/LOAS”: é tudo a mesma coisa.

    Ele não é aposentadoria. É um benefício de assistência social, pensado para quem não tem como se sustentar. Na prática, isso muda três coisas:

    • Não exige contribuição ao INSS.
    • Não paga 13º salário.
    • Não deixa pensão por morte para a família.

    O valor é de um salário mínimo. Em 2026, R$ 1.621 por mês.

    Quem tem direito ao BPC/LOAS em 2026

    Existem dois caminhos para ter direito. Os dois exigem baixa renda familiar e Cadastro Único em dia.

    1. Idoso com 65 anos ou mais

    Para o idoso, basta ter 65 anos completos. Não precisa estar doente nem provar incapacidade.

    2. Pessoa com deficiência, de qualquer idade

    Aqui entram crianças, jovens e adultos. A lei considera deficiência um impedimento físico, mental, intelectual ou sensorial de longo prazo (pelo menos dois anos) que dificulta a vida em sociedade em igualdade com as outras pessoas.

    Não é só o diagnóstico que conta. O INSS avalia como a condição afeta o dia a dia: estudar, trabalhar, se locomover, cuidar de si. Por isso, autismo, sequelas de AVC, doenças graves, deficiência visual ou auditiva e transtornos mentais podem dar direito, dependendo de cada caso.

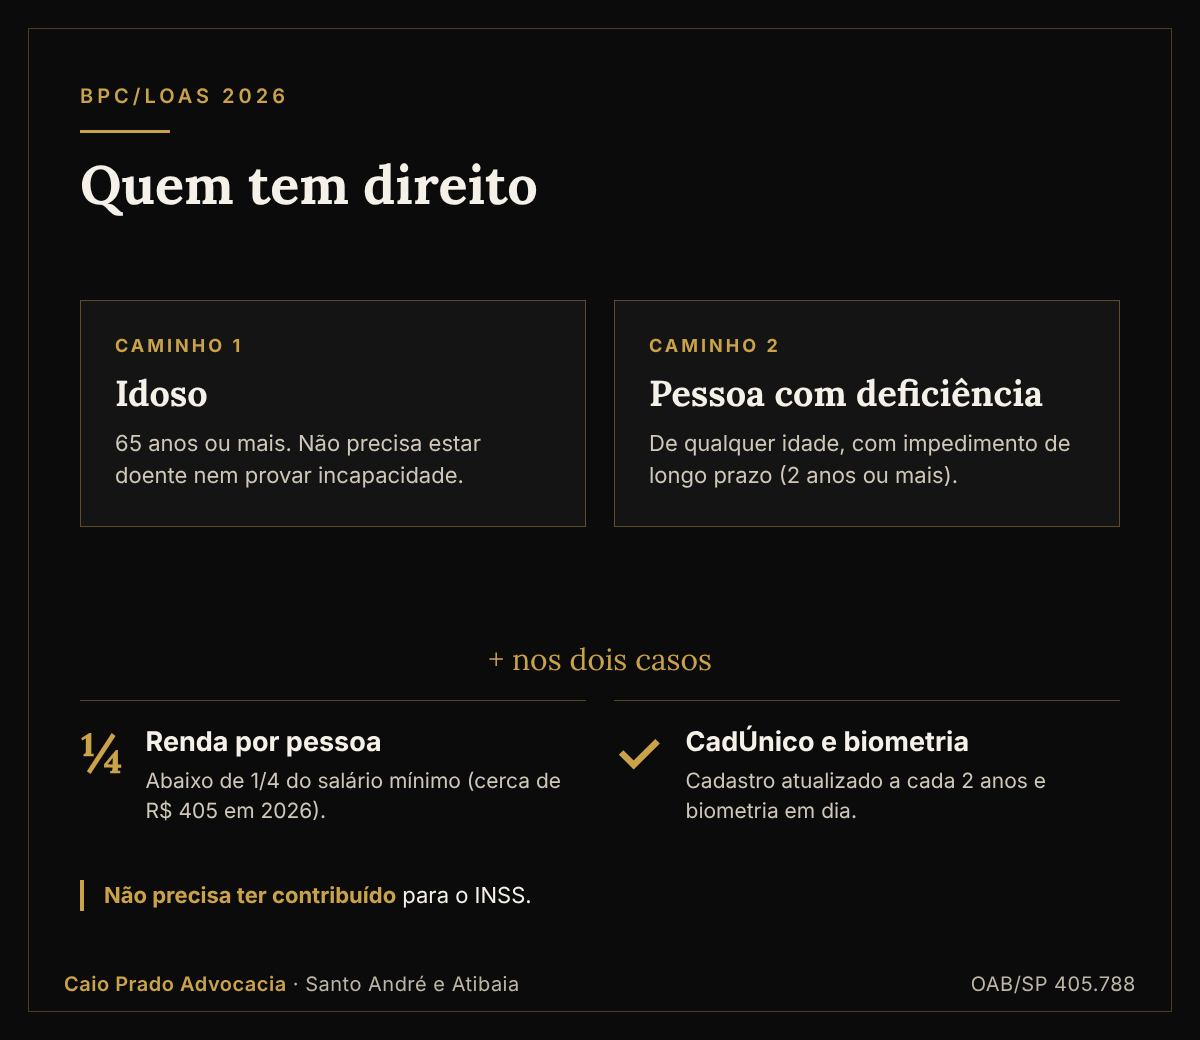
    Infográfico com quem tem direito ao BPC/LOAS: idoso com 65 anos ou pessoa com deficiência, com renda por pessoa abaixo de 1/4 do salário mínimo e CadÚnico em dia.

    Esquema visual elaborado pelo Dr. Caio Prado para facilitar a compreensão dos requisitos do BPC/LOAS.

    A regra da renda: como o INSS faz a conta

    Esse é o ponto que mais gera dúvida, e mais negativa.

    A regra geral é a renda por pessoa da família menor que 1/4 do salário mínimo. Em 2026, isso dá cerca de R$ 405 por pessoa.

    Exemplo simples: uma família de 4 pessoas que vive na mesma casa e tem renda total de R$ 1.500. Dividindo por 4, dá R$ 375 por pessoa. Está abaixo de R$ 405, então passa no critério da renda.

    Quem entra na conta da família

    Entram as pessoas que moram na mesma casa: o requerente, o cônjuge ou companheiro, os pais (e madrasta ou padrasto), os irmãos solteiros, os filhos e enteados solteiros e os menores sob tutela. Avós, tios e filhos casados, mesmo morando junto, em regra não entram

    O que não entra na conta

    Alguns valores ficam de fora do cálculo, e isso faz muita diferença:

    • outro BPC ou benefício de até um salário mínimo recebido por um idoso ou por uma pessoa com deficiência da família;
    • renda de aprendiz e de estágio;
    • gastos com saúde que o SUS não oferece, como remédios, fraldas e alimentação especial, quando comprovados.

    Exemplo: o marido já recebe aposentadoria de um salário mínimo e a esposa, com 65 anos, pede o BPC. A aposentadoria dele não entra na conta, e ela pode ter direito.

    E se a renda passar um pouco do limite?

    O limite de 1/4 não é absoluto. O Supremo Tribunal Federal já decidiu que a miséria pode ser provada de outras formas, como gastos altos com doença, aluguel e condições da moradia. Isso costuma ser analisado com mais atenção na Justiça.

    Cadastro Único e biometria: os dois motivos de bloqueio mais comuns

    Antes de pedir o BPC, a família precisa estar no Cadastro Único (CadÚnico). O cadastro é feito no CRAS ou no posto do Cadastro Único da prefeitura.

    Dois cuidados evitam muita dor de cabeça:

    1. Atualize o CadÚnico pelo menos a cada 2 anos, ou sempre que alguém entrar ou sair da casa ou a renda mudar. Cadastro vencido pode bloquear o benefício.
    2. Faça a biometria. Hoje ela é exigida para conceder e para manter o BPC. Quem tem CNH, título de eleitor com biometria ou a nova carteira de identidade normalmente já está coberto. Na dúvida, procure o CRAS.

    Atenção também ao que é informado no CadÚnico. A renda declarada ali é usada pelo INSS. Informações erradas, para mais ou para menos, causam problema depois.

    Como pedir o BPC/LOAS (passo a passo)

    Passo 1: Faça ou atualize o CadÚnico

    No CRAS do seu bairro, com documento com foto e CPF de todos que moram na casa.

    Passo 2: Reúna os documentos

    RG e CPF do requerente e da família, comprovante de endereço e, no caso de deficiência, laudos e exames recentes que descrevam a condição e como ela limita o dia a dia.

    Passo 3: Faça o pedido no Meu INSS ou pelo 135

    No aplicativo ou site Meu INSS, procure “Benefício Assistencial” e escolha a opção de idoso ou de pessoa com deficiência. Também dá para pedir pelo telefone 135.

    Passo 4: Avaliação social e perícia (para pessoa com deficiência)

    A pessoa com deficiência passa por duas avaliações: a perícia médica e a avaliação social, feita por um assistente social do INSS. O idoso não passa por perícia.

    Passo 5: Acompanhe a resposta

    A decisão sai no Meu INSS, em “Consultar Pedidos”. Mantenha telefone e e-mail atualizados.

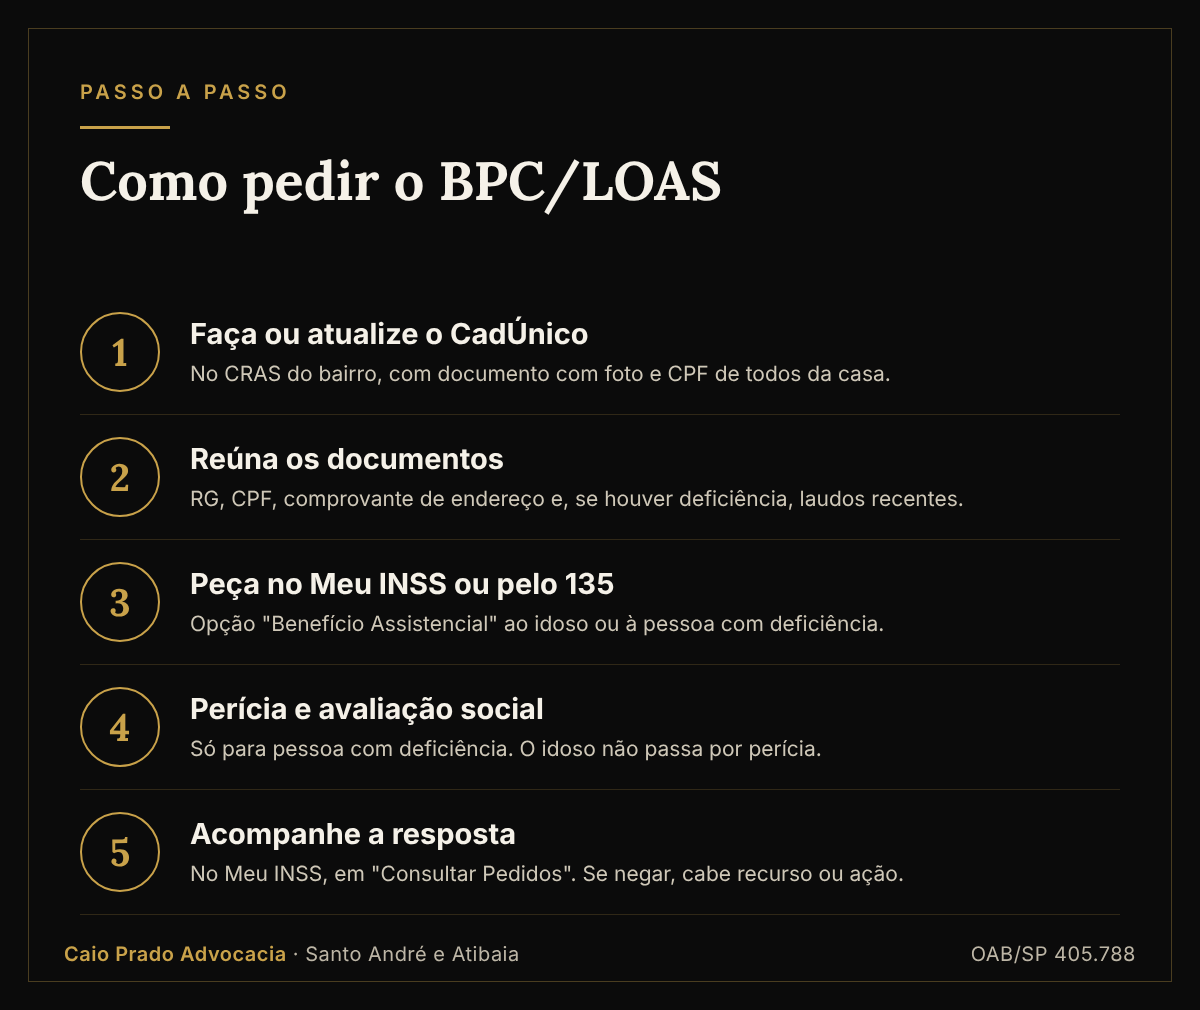
    Passo a passo para pedir o BPC/LOAS: CadÚnico, documentos, pedido no Meu INSS ou 135, perícia e avaliação social, e acompanhamento.

    Passo a passo elaborado pelo Dr. Caio Prado.

    Caso prático: a mãe que achou que a pensão do marido impedia o BPC

    Exemplo ilustrativo, baseado em situações comuns no escritório. Os dados foram alterados para preservar a identidade dos clientes.

    O problema. Uma senhora de 66 anos, de Santo André, morava com o marido, que recebia aposentadoria de um salário mínimo. Uma vizinha disse que, por causa dessa aposentadoria, ela não teria direito a nada.

    O erro mais comum. Ela passou dois anos sem pedir. Muita gente faz a conta somando todos os valores da casa, sem saber que alguns ficam de fora.

    A estratégia. A aposentadoria de até um salário mínimo do marido, que também é idoso, não entra no cálculo. Atualizamos o CadÚnico com as informações corretas e fizemos o pedido com a documentação completa.

    A lição. Antes de desistir, vale fazer a conta do jeito certo. O que a vizinha diz nem sempre é o que a lei diz.

    BPC/LOAS em Santo André e no Grande ABC

    Em Santo André, São Bernardo, São Caetano, Diadema e Mauá, o CadÚnico é feito nos CRAS e nos postos do Cadastro Único de cada prefeitura. As avaliações do INSS acontecem nas agências da região.

    Se o pedido for negado e o caso for para a Justiça, o BPC é julgado na Justiça Federal. Em Santo André há Juizado Especial Federal, onde as ações de valor menor costumam ser mais simples.

    Nossa sede fica na Rua Coronel Oliveira Lima, 499, 1º andar, sala 13, Centro de Santo André. Conheça também o nosso atendimento previdenciário.

    BPC/LOAS em Atibaia e na região bragantina

    Em Atibaia e nas cidades vizinhas, o CadÚnico também é feito no CRAS ou no setor do Cadastro Único da prefeitura. Muitas famílias da zona rural da região têm direito e não sabem, principalmente idosos que trabalharam a vida toda sem registro.

    Na Justiça Federal, Atibaia é atendida pela Subseção Judiciária de Bragança Paulista, que também cobre Bom Jesus dos Perdões, Jarinu, Nazaré Paulista e Piracaia.

    Nossa nova unidade em Atibaia fica na Alameda Lindóia, 469, sala 02, Jardim do Lago. Atendemos presencialmente e por videochamada.

    O INSS negou o BPC. E agora?

    Os motivos mais comuns de negativa são:

    • renda acima do limite, muitas vezes porque o INSS somou valores que não deveria;
    • CadÚnico desatualizado ou com informações diferentes das do pedido;
    • deficiência não reconhecida, quando a perícia entende que a limitação não é de longo prazo ou não afeta o dia a dia.

    Você tem três caminhos: recurso no próprio INSS em até 30 dias, novo pedido com documentos melhores ou ação na Justiça Federal, onde um perito e um assistente social nomeados pelo juiz fazem uma nova avaliação.

    No caso de criança ou adulto com deficiência, o laudo médico é decisivo. Veja o que um bom laudo precisa ter no artigo sobre laudo médico para o INSS.

    Recomendações do Dr. Caio Prado: como proteger o seu direito

    1. Mantenha o CadÚnico sempre igual à realidade. Quem mora na casa e quanto cada um ganha. É a primeira coisa que o INSS confere.

    1. Guarde os comprovantes de gastos com saúde. Notas de remédio, fralda e alimentação especial podem ser descontadas da renda.

    1. Peça ao médico um laudo que descreva o dia a dia. “Não consegue se vestir sozinho” ou “precisa de acompanhante para sair” ajuda muito mais do que só o CID.

    1. Não pague ninguém para “liberar” o benefício. O pedido no INSS é feito pelo Meu INSS ou pelo 135. Desconfie de promessas de liberação rápida.

    Atenção: cada família tem uma situação diferente. A composição da casa, os gastos e o laudo mudam o resultado. Antes de desistir, busque uma análise individual.

    Perguntas frequentes sobre BPC/LOAS (FAQ)

    Quem tem direito ao BPC/LOAS?

    Idosos a partir de 65 anos e pessoas com deficiência de qualquer idade, com renda por pessoa da família abaixo de 1/4 do salário mínimo e inscrição no CadÚnico.

    Um salário mínimo, que em 2026 é de R$ 1.621 por mês.

    Não. Por ser um benefício assistencial, o BPC não paga 13º salário.

    Não. O benefício termina com o falecimento e não passa para a família.

    A pessoa com deficiência pode começar a trabalhar. Se ganhar até dois salários mínimos, o BPC é trocado pelo auxílio-inclusão, que paga meio salário mínimo junto com o salário.

    Se for de até um salário mínimo e ele for idoso ou pessoa com deficiência, não entra no cálculo.

    Não. O BPC não exige nenhuma contribuição.

    No CRAS do seu bairro ou no posto do Cadastro Único da prefeitura. Leve documento com foto e CPF de todos que moram na casa.

    Conclusão: o BPC existe para quem mais precisa

    O BPC/LOAS garante um salário mínimo por mês a quem não tem como se sustentar. Mas pequenos detalhes, como um CadÚnico desatualizado ou uma conta de renda feita errado, fazem muita gente perder esse direito.

    Se você ou alguém da sua família se encaixa nos requisitos, vale olhar a situação com calma antes de pedir ou de desistir.

    Análise individual do seu caso

    Se quiser entender se o seu caso se encaixa, você pode falar com um advogado especialista em direito previdenciário em Santo André ou em Atibaia.

    Este conteúdo tem caráter exclusivamente informativo e educativo e não substitui a análise individual do seu caso.

    Sobre o Autor: Dr. Caio Prado – Caio Prado Advocacia

    Dr. Caio Prado, advogado previdenciário em Santo André e Atibaia.

    Dr. Caio Vilas Boas Prado (OAB/SP 405.788) é fundador da Caio Prado Advocacia e atua desde 2018 em Direito Previdenciário, Trabalhista e do Consumidor. Com sede em Santo André e unidade em Atibaia, atende trabalhadores do Grande ABC e da região bragantina em pedidos e recursos de benefícios do INSS.

    📞 WhatsApp: (11) 97653-7743 · 📧 caioprado@adv.oabsp.org.br · 🌐 www.caiopradoadvocacia.com.br

    Aviso legal: conteúdo de natureza informativa, em conformidade com o Provimento nº 205/2021 do Conselho Federal da OAB e com o Código de Ética e Disciplina da OAB. Não constitui promessa de resultado.

    💡 Leia Também no Blog Caio Prado Advocacia:

    Logo Caio Prado Advocacia

    Caio Prado Advocacia – Especialista em Direito Previdenciário, Trabalhista e do Consumidor. Atuação estratégica e humanizada no Grande ABC e São Paulo.

    📍 Santo André: Galeria Oliveira Lima, Condomínio-Edifício Nova Oliveira Lima (Bloco Comercial) – rua Coronel Oliveira Lima 499, Primeiro, Andar, sala 13, Santo André – SP, 09010-000

    📍 Atibaia: Alameda Lindóia, 469, Sala 02, Jardim do Lago, Atibaia – SP, CEP 12947-280

    📞 WhatsApp: (11) 97653-7743

    📧 caioprado@adv.oabsp.org.br

    ⚖️ Caio Vilas Boas Prado | OAB/SP 405.788

    © 2026 Caio Prado Advocacia. Todos os direitos reservados. Links: www.caiopradoadvocacia.com.br

  • Auxílio-Acidente: Quem Tem Direito e Como Pedir (2026)

    Auxílio-Acidente: Quem Tem Direito e Como Pedir (2026)

    Auxílio-Acidente: Quem Tem Direito, Quanto Paga e Como Pedir em Santo André e Atibaia

    Capa do guia sobre auxílio-acidente do INSS em Santo André e Atibaia, explicando quem tem direito, quanto paga e como pedir.

    Por Dr. Caio Prado | Direito Previdenciário

    Você sofreu um acidente, ficou um tempo afastado e o INSS deu alta. Só que o corpo não voltou a ser o mesmo. A mão não fecha direito, o joelho reclama na escada, o ombro não sobe como antes. E você voltou a trabalhar assim mesmo.

    Se essa é a sua história, existe um benefício feito para essa situação: o auxílio-acidente. Ele é uma indenização mensal paga pelo INSS a quem ficou com uma sequela permanente, e você recebe junto com o salário, sem precisar parar de trabalhar.

    Neste guia, explico em linguagem simples quem tem direito ao auxílio-acidente, quanto ele paga, como pedir e o que fazer se o INSS negar. Como advogado previdenciário em Santo André e com unidade em Atibaia, atendo muitos casos assim, tanto no Grande ABC quanto na região bragantina.

    Prefere acompanhar em vídeo? Assista à explicação completa com o Dr. Caio Prado abaixo:

    O que é o auxílio-acidente (explicado sem complicação)

    Pense assim: o auxílio-doença (que hoje se chama benefício por incapacidade temporária) paga enquanto você não consegue trabalhar. O auxílio-acidente é diferente. Ele paga porque você voltou a trabalhar, mas com uma limitação que ficou para sempre.

    Ele não substitui o seu salário. É uma compensação pela sequela. Por isso:

    • você não precisa estar afastado para receber;
    • o valor soma com o seu salário todo mês;
    • o pagamento segue até a aposentadoria.


    Não precisa ser acidente de trabalho

    Essa é a maior confusão que vejo no escritório. A lei fala em acidente “de qualquer natureza”. Ou seja, vale:

    • a queda de moto a caminho do trabalho ou no fim de semana;
    • o acidente de carro na estrada;
    • o tombo em casa ou na escada do prédio;
    • a lesão jogando futebol;
    • o acidente na fábrica, na obra ou no campo.

    O que importa é que o acidente tenha deixado uma sequela que atrapalha o seu trabalho. As doenças causadas pelo trabalho, como a perda auditiva por ruído e algumas lesões por esforço repetitivo, também podem ser tratadas como acidente de trabalho.

    Quem tem direito ao auxílio-acidente

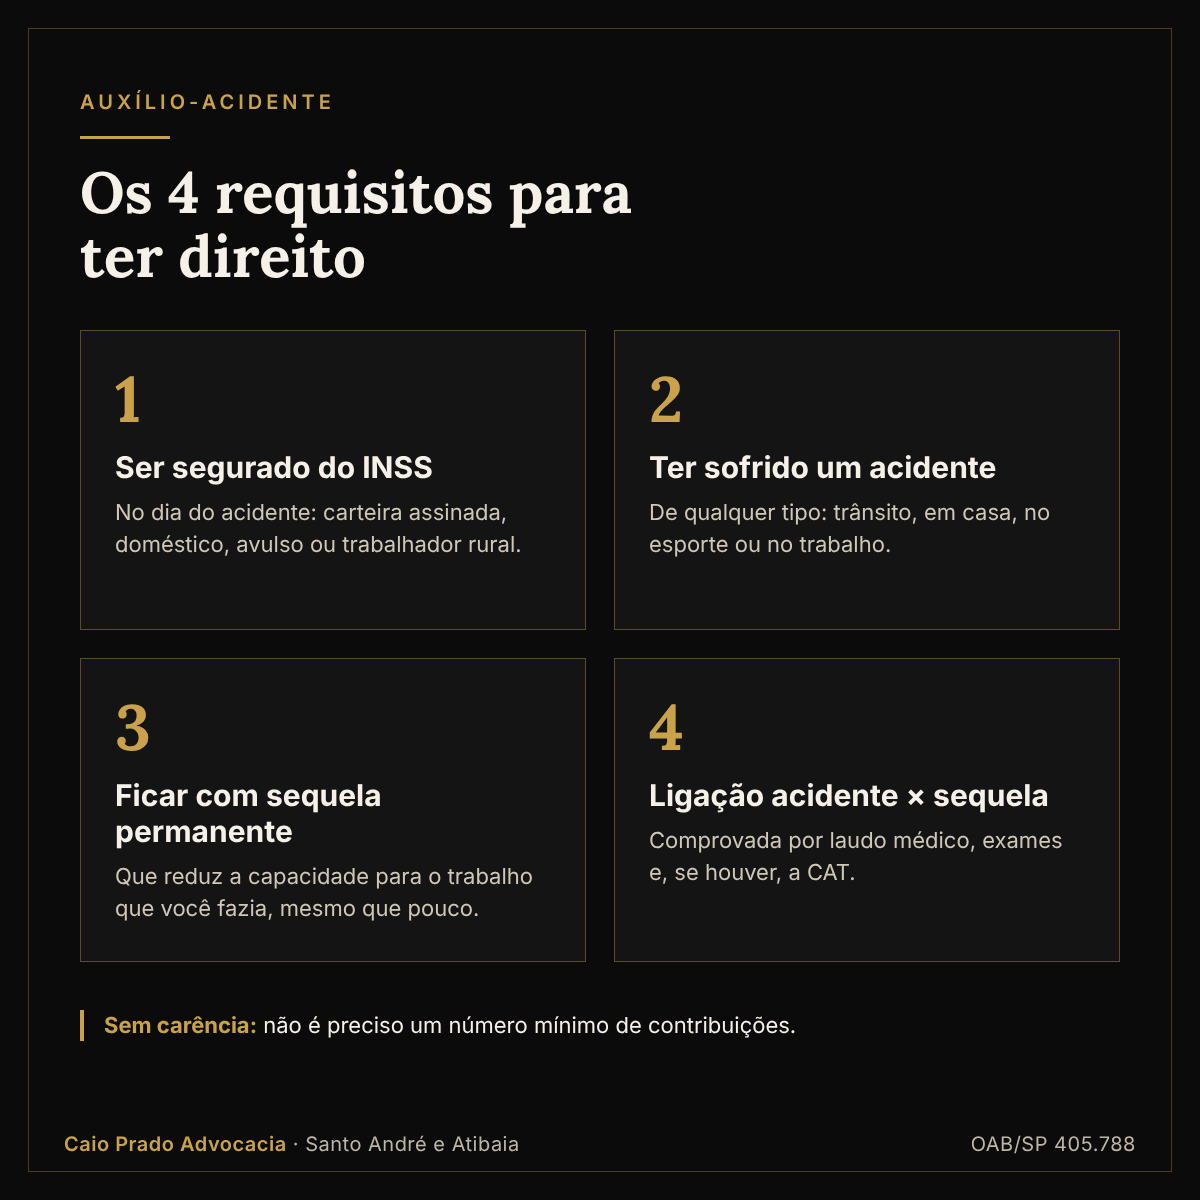
    Infográfico com os quatro requisitos do auxílio-acidente: ser segurado, sofrer acidente, ter sequela permanente e comprovar a ligação entre eles.

    Esquema visual elaborado pelo Dr. Caio Prado para facilitar a compreensão dos requisitos do auxílio-acidente.

    Para ter direito, você precisa reunir quatro condições:

    1. Estar segurado pelo INSS no dia do acidente. Quem tinha carteira assinada, ou tinha saído do emprego havia pouco tempo (o chamado período de graça), normalmente está coberto.
    2. Ter sofrido um acidente. De qualquer tipo, como explicado acima.
    3. Ter ficado com uma sequela permanente que diminui a sua capacidade para o trabalho que você fazia. Não precisa ser uma sequela grande. O Superior Tribunal de Justiça já decidiu que o benefício é devido mesmo quando a lesão é mínima (Tema 416).
    4. Haver ligação entre o acidente e a sequela. É aqui que o laudo médico faz toda a diferença.

    Uma boa notícia: não existe carência. Você não precisa ter um número mínimo de contribuições. Quem sofreu o acidente no primeiro mês de emprego também pode ter direito.

    Quem pode receber e quem fica de fora

    Segundo o INSS, podem receber:

    • empregado com carteira assinada (urbano ou rural);
    • empregada ou empregado doméstico (para acidentes a partir de junho de 2015);
    • trabalhador avulso;
    • segurado especial (trabalhador rural em regime de economia familiar).

    Ficam de fora, pela regra atual, o contribuinte individual (autônomo e MEI) e o contribuinte facultativo. Um detalhe importante: o que conta é como você estava no dia do acidente. Se você tinha carteira assinada quando se acidentou e hoje é MEI, o direito pode existir.

    Sequelas que mais aparecem nos pedidos

    • perda ou rigidez de parte de um dedo ou da mão;
    • limitação de movimento no ombro, no joelho, no punho ou no tornozelo;
    • fratura que deixou pino, placa ou parafuso;
    • encurtamento de perna ou alteração no jeito de andar;
    • perda de visão de um olho;
    • perda auditiva ligada ao barulho no trabalho.

    Quanto paga o auxílio-acidente

    O auxílio-acidente paga 50% do salário de benefício, que é a média das suas contribuições ao INSS. Se você quiser entender como essa média é feita, explico o passo a passo no artigo como calcular o INSS.

    Um exemplo simples: se a média das suas contribuições for R$ 3.000, o auxílio-acidente será de cerca de R$ 1.500 por mês, pagos além do seu salário.

    Três pontos que pouca gente sabe:

    • O valor pode ficar abaixo do salário mínimo. Isso é permitido porque o benefício não substitui a sua renda, ele complementa.
    • Tem 13º. O auxílio-acidente entra no abono anual pago pelo INSS.
    • Pode haver valores atrasados. Quando você já recebeu auxílio-doença pelo mesmo acidente, o auxílio-acidente é devido desde o dia seguinte à alta. Se o INSS não concedeu na época, dá para buscar os atrasados dos últimos cinco anos.

    Até quando você recebe

    O pagamento continua até você se aposentar. Ele também termina se você pedir a certidão de tempo de contribuição para levar a um regime próprio de servidor público, ou no falecimento.

    E o valor não se perde na aposentadoria: pela Lei 8.213/91, o auxílio-acidente entra no cálculo da média da sua aposentadoria, o que pode aumentar o benefício final.

    Auxílio-acidente x auxílio-doença: qual a diferença?

    Muita gente confunde os dois. Esta tabela resume:

    Auxílio-doença (incapacidade temporária) Auxílio-acidente
    Quando é pago Enquanto você não pode trabalhar Depois que você volta a trabalhar com sequela
    Precisa estar afastado? Sim Não
    Soma com o salário? Não Sim
    Valor 91% da média das contribuições 50% da média das contribuições
    Carência Em regra, 12 contribuições (dispensada em caso de acidente) Não tem
    Até quando Até a alta do INSS Até a aposentadoria

    Quadro elaborado pelo Dr. Caio Prado para facilitar a comparação entre os dois benefícios.

    Como pedir o auxílio-acidente no INSS (passo a passo)

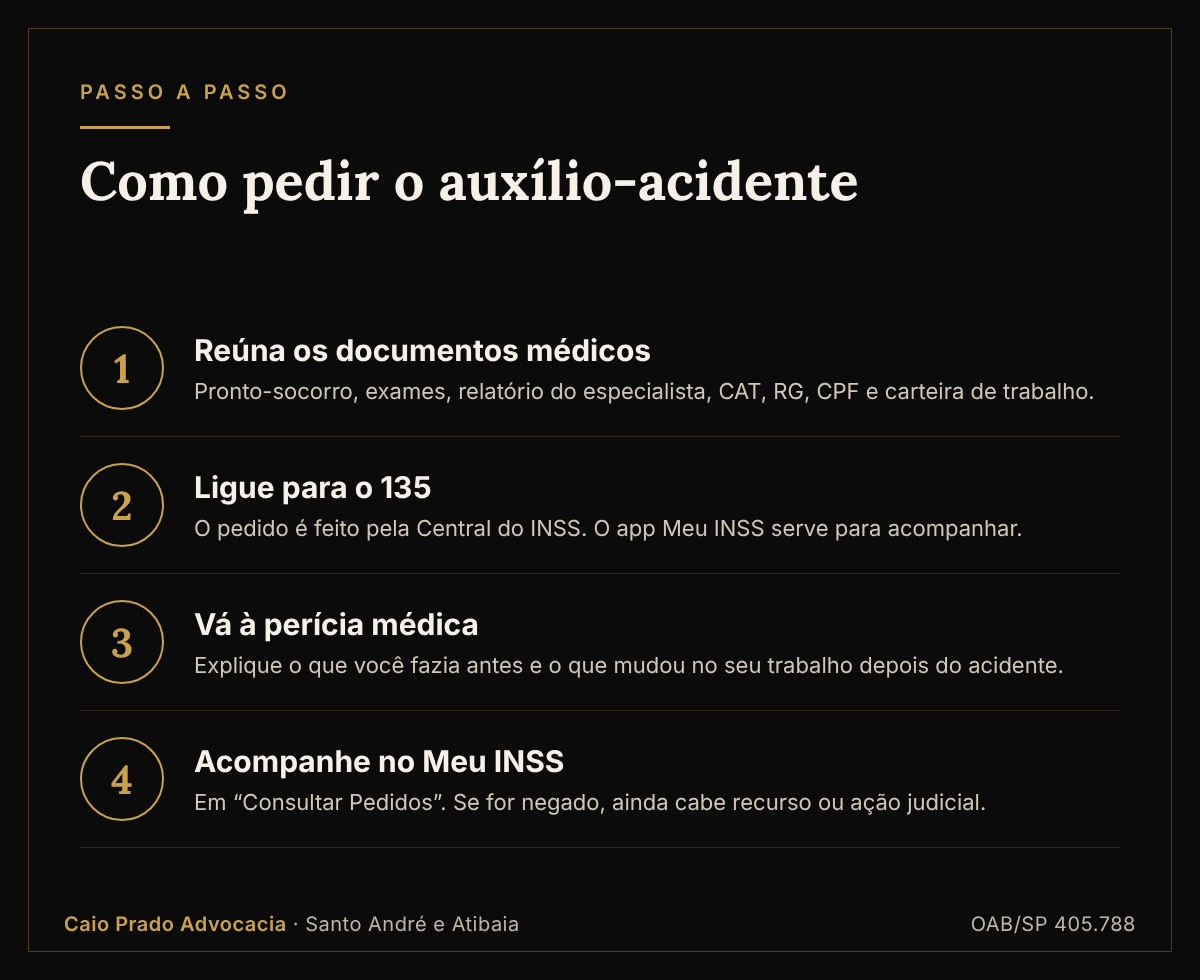
    Passo a passo para pedir o auxílio-acidente no INSS: documentos médicos, ligação para o 135, perícia e acompanhamento no Meu INSS.

    Passo a passo elaborado pelo Dr. Caio Prado.

    Passo 1: Reúna os documentos médicos

    Junte tudo o que mostra o acidente e a sequela: atendimento do pronto-socorro, exames de imagem, relatório do ortopedista, da fisioterapia e, se o acidente foi no trabalho, a CAT (Comunicação de Acidente de Trabalho). Separe também RG, CPF e carteira de trabalho.

    Passo 2: Faça o pedido pelo telefone 135

    Aqui está um detalhe que confunde muita gente: o auxílio-acidente não aparece como opção de pedido no aplicativo Meu INSS. O pedido é feito pela Central 135. O aplicativo serve para acompanhar o andamento.

    Passo 3: Vá à perícia médica

    O INSS agenda uma perícia na agência mais próxima. Leve os documentos originais e explique ao perito o que você fazia antes do acidente e o que não consegue mais fazer do mesmo jeito. Seja concreto: “não consigo mais segurar a parafusadeira por muito tempo” diz muito mais do que “sinto dor”.

    Passo 4: Acompanhe a resposta no Meu INSS

    A decisão sai no aplicativo ou no site Meu INSS, em “Consultar Pedidos”. Mantenha seu celular e e-mail atualizados para receber os avisos.

    O que o seu laudo médico precisa dizer

    O laudo é a peça mais importante do pedido. Ele precisa descrever a limitação e dizer que ela é permanente, e não só trazer o nome da doença (o CID). Mostro um exemplo detalhado no artigo sobre laudo médico para auxílio-acidente por dor no ombro.

    Caso prático: a moto, a Fernão Dias e a placa no tornozelo

    Exemplo ilustrativo, baseado em situações comuns no escritório. Os dados foram alterados para preservar a identidade dos clientes.

    O problema. Um entregador com carteira assinada, morador de Atibaia, caiu de moto na Rodovia Fernão Dias a caminho do trabalho. Fraturou o tornozelo, fez cirurgia, colocou placa e ficou quatro meses afastado pelo auxílio-doença. Quando recebeu alta, voltou ao trabalho, mas passou a mancar e não conseguia mais ficar muitas horas em pé nem pilotar por longos trajetos.

    O erro mais comum. Ele achou que a alta do INSS era o fim da história. Ninguém explicou a ele que a sequela dava direito a outro benefício.

    A estratégia. Pedimos ao ortopedista um relatório que descrevesse a perda de movimento do tornozelo e a dificuldade para a função de entregador. Juntamos a CAT, o prontuário do pronto-socorro e as fotos da placa no raio-x. Com a documentação completa, o pedido foi feito incluindo os atrasados desde o dia seguinte à alta do auxílio-doença.

    A lição. A alta do auxílio-doença não é o ponto final. Muitas vezes, é justamente a partir dela que o direito ao auxílio-acidente começa.

    Auxílio-acidente em Santo André e no Grande ABC

    No Grande ABC, a maior parte dos casos que chegam ao escritório vem do chão de fábrica: prensas, linhas de montagem, máquinas e anos de ruído. Lesões em dedos, mãos, ombros e a perda auditiva são as sequelas mais frequentes entre metalúrgicos e trabalhadores da indústria de Santo André, São Bernardo do Campo, São Caetano do Sul, Diadema e Mauá.

    Se o pedido for negado e for preciso ir à Justiça, o caminho depende do tipo de acidente. Quando o acidente é de trabalho, a ação costuma correr na Justiça Estadual. Nos demais casos, vai para a Justiça Federal.

    Se você mora na região, conheça o nosso atendimento em auxílio-acidente em Santo André. Nossa sede fica na Rua Coronel Oliveira Lima, 499, 1º andar, sala 13, Centro de Santo André.

    Auxílio-acidente em Atibaia e na região bragantina

    Em Atibaia, o perfil dos acidentes é diferente. As rodovias Fernão Dias e Dom Pedro I concentram acidentes de moto e de carro no trajeto para o trabalho. Também aparecem muitos casos da construção civil, de hotéis e pousadas, e do trabalho rural com flores e morangos, que é forte na região.

    Vale lembrar que o trabalhador rural que produz em regime familiar (o segurado especial) também tem direito ao auxílio-acidente, mesmo sem carteira assinada.

    Quando o caso vai para a Justiça Federal, Atibaia é atendida pela Subseção Judiciária de Bragança Paulista, que também cobre Bom Jesus dos Perdões, Jarinu, Nazaré Paulista, Piracaia e outras cidades vizinhas. Acidentes de trabalho seguem para a Justiça Estadual, no fórum da cidade.

    Nossa unidade em Atibaia fica na Alameda Lindóia, 469, sala 02, Jardim do Lago. Atendemos presencialmente e também por videochamada.

    O INSS negou meu auxílio-acidente. E agora?

    O “não” do INSS é comum e, muitas vezes, não é a resposta final. Os motivos mais frequentes são:

    • o perito entendeu que não há sequela ou que ela não atrapalha o trabalho;
    • o INSS entendeu que você não era segurado no dia do acidente;
    • a sua categoria (por exemplo, MEI) não está coberta pela regra atual.

    Você tem três caminhos:

    1. Recurso administrativo, em até 30 dias da ciência da decisão, para o próprio INSS rever o caso.
    2. Novo pedido, com um laudo médico mais completo.
    3. Ação judicial, em que um perito nomeado pelo juiz faz uma nova avaliação, independente do INSS.

    A escolha depende do motivo da negativa e dos documentos que você tem. Vale a pena fazer essa análise antes de decidir. O artigo sobre o PPP ignorado pelo INSS mostra como uma negativa pode ser revertida.

    Recomendações do Dr. Caio Prado: como proteger o seu direito

    1. Guarde tudo do dia do acidente. Boletim de ocorrência, CAT, ficha do pronto-socorro e fotos. Anos depois, são esses papéis que provam o que aconteceu.

    1. Peça ao médico que descreva a limitação, e não só o diagnóstico. “Perda de 30% do movimento do punho, com dificuldade para segurar ferramentas” ajuda muito mais do que um CID sozinho.

    1. Explique na perícia o que mudou no seu trabalho. Compare o antes e o depois com exemplos do seu dia a dia.

    1. Não trate a alta do auxílio-doença como o fim. Guarde a carta de alta: a data dela pode definir o início dos seus atrasados.

    Atenção: cada caso tem detalhes próprios. A data do acidente, o tipo de vínculo e o laudo médico mudam o resultado. Antes de desistir por causa de uma negativa, busque uma análise individual.

    Perguntas frequentes sobre auxílio-acidente (FAQ)

    1. Quem tem direito ao auxílio-acidente?

    Quem era empregado com carteira assinada, empregado doméstico, trabalhador avulso ou segurado especial rural no dia do acidente, e ficou com uma sequela permanente que reduz a capacidade para o trabalho.

    É 50% da média das suas contribuições ao INSS. O valor pode ser menor que o salário mínimo, porque é pago junto com o salário.

    Sim. Esse é justamente o objetivo do benefício: compensar a sequela de quem continua trabalhando, inclusive no mesmo emprego.

    Ele é pago até a aposentadoria. Quando você se aposenta, o benefício termina, mas o valor dele entra no cálculo da sua aposentadoria.

    Não. Vale acidente de qualquer natureza: de trânsito, doméstico, esportivo ou no trabalho.

    Pela regra atual do INSS, não. Mas, se você tinha carteira assinada no dia do acidente, o direito pode existir mesmo que hoje você seja MEI.

    Não existe um prazo final para pedir o benefício. O que se perde com o tempo são os valores atrasados com mais de cinco anos. Por isso, quanto antes você pedir, melhor.

    O pedido é feito pelo telefone 135, e a perícia é marcada na agência do INSS da região. Se precisar de orientação, o escritório atende nas duas cidades e também por videochamada.

    Conclusão: a sequela que ficou pode virar um direito

    O auxílio-acidente é um dos benefícios mais esquecidos do INSS. Muita gente volta ao trabalho com limitações, recebe alta e nunca descobre que tinha direito a uma indenização mensal até a aposentadoria, com valores atrasados.

    Se você ficou com alguma sequela depois de um acidente, vale olhar com calma para os seus documentos e para a data em que tudo aconteceu.

    Análise individual do seu caso

    Se quiser entender se o seu caso se encaixa, você pode falar com um advogado especialista em direito previdenciário em Santo André ou em Atibaia.

    Este conteúdo tem caráter exclusivamente informativo e educativo e não substitui a análise individual do seu caso.

    Sobre o Autor: Dr. Caio Prado – Caio Prado Advocacia

    Dr. Caio Prado, advogado previdenciário em Santo André e Atibaia.

    Dr. Caio Vilas Boas Prado (OAB/SP 405.788) é fundador da Caio Prado Advocacia e atua desde 2018 em Direito Previdenciário, Trabalhista e do Consumidor. Com sede em Santo André e unidade em Atibaia, atende trabalhadores do Grande ABC e da região bragantina em pedidos e recursos de benefícios do INSS.

    📞 WhatsApp: (11) 97653-7743 · 📧 caioprado@adv.oabsp.org.br · 🌐 www.caiopradoadvocacia.com.br

    Aviso legal: conteúdo de natureza informativa, em conformidade com o Provimento nº 205/2021 do Conselho Federal da OAB e com o Código de Ética e Disciplina da OAB. Não constitui promessa de resultado.

    💡 Leia Também no Blog Caio Prado Advocacia:

    Logo Caio Prado Advocacia

    Caio Prado Advocacia – Especialista em Direito Previdenciário, Trabalhista e do Consumidor. Atuação estratégica e humanizada no Grande ABC e São Paulo.

    📍 Santo André: Galeria Oliveira Lima, Condomínio-Edifício Nova Oliveira Lima (Bloco Comercial) – rua Coronel Oliveira Lima 499, Primeiro, Andar, sala 13, Santo André – SP, 09010-000

    📍 Atibaia: Alameda Lindóia, 469, Sala 02, Jardim do Lago, Atibaia – SP, CEP 12947-280

    📞 WhatsApp: (11) 97653-7743

    📧 caioprado@adv.oabsp.org.br

    ⚖️ Caio Vilas Boas Prado | OAB/SP 405.788

    © 2026 Caio Prado Advocacia. Todos os direitos reservados. Links: www.caiopradoadvocacia.com.br

  • Como Calcular o INSS: Guia Prático da Aposentadoria pós-Reforma

    Como Calcular o INSS: Guia Prático da Aposentadoria pós-Reforma

    Como Calcular o INSS: Guia Prático da Aposentadoria pós-Reforma

    Ilustração conceitual com calculadora e planejamento previdenciário representando como calcular o INSS.

    Por Dr. Caio Prado | Direito Previdenciário

    Aprenda como calcular o INSS e a RMI da aposentadoria pós-Reforma. Entenda a média, coeficientes e descartes em um guia passo a passo do Caio Prado Advocacia. 

    Entendendo a Média Contributiva: O Que Mudou com a Reforma da Previdência?

    Para descobrir como calcular o INSS e prever o valor da sua futura aposentadoria, o primeiro passo obrigatoriamente passa pela Média Contributiva (tecnicamente chamada de Salário de Benefício).

    Antes de aplicar qualquer porcentagem ou regra de transição, o INSS precisa calcular o valor médio dos salários sobre os quais você recolheu a previdência ao longo da sua vida profissional. E foi exatamente nesse ponto que a Reforma da Previdência (Emenda Constitucional nº 103/2019) promoveu a sua mudança mais profunda e impactante.

    Se você começou a planejar sua aposentadoria com base no que ouvia de colegas ou familiares anos atrás, é fundamental atualizar seus cálculos, pois a fórmula antiga deixou de existir para quem atinge os requisitos após 13 de novembro de 2019.

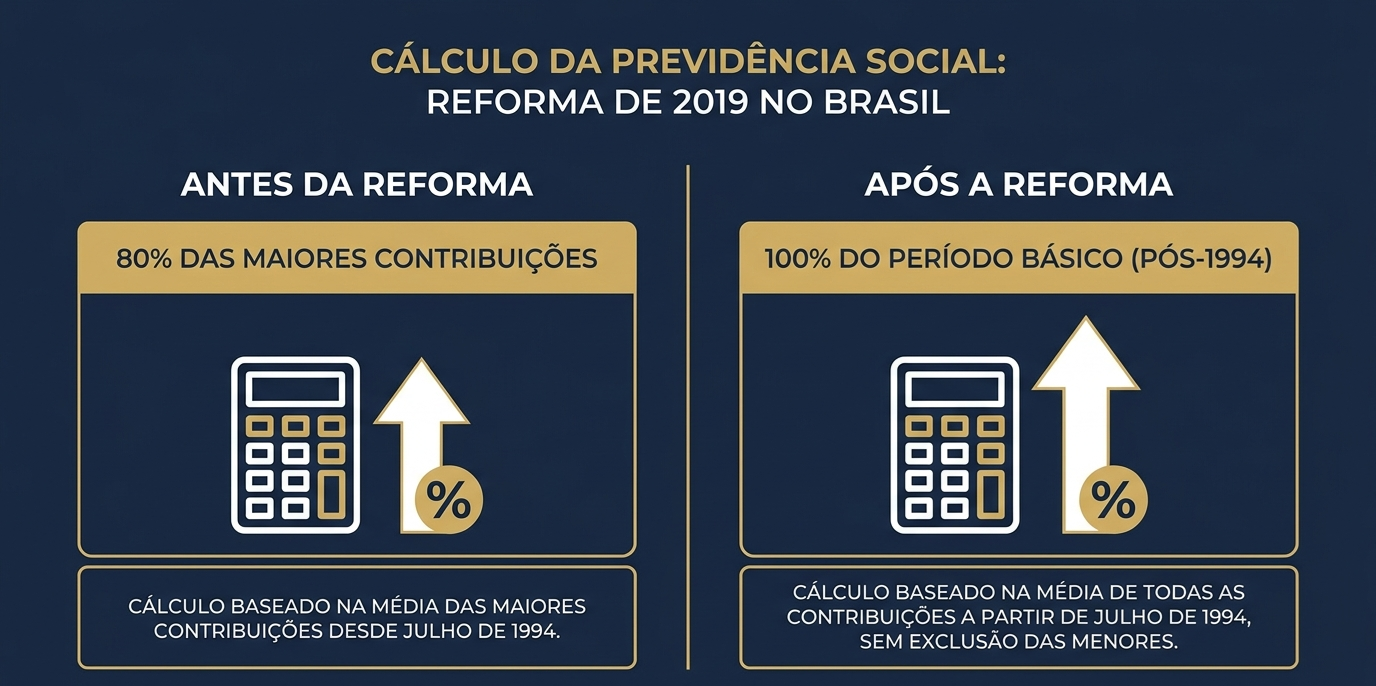
    Gráfico comparativo do cálculo da média salarial do INSS antes e depois da Reforma da Previdência.

    Comparativo demonstrando o impacto da EC 103/2019 no cálculo da média dos salários de contribuição do INSS.

    O Período Básico de Cálculo (PBC) e o Fim do Descarte Automático

    Até o dia 12 de novembro de 2019 (véspera da promulgação da Reforma), a regra de cálculo do INSS era consideravelmente mais favorável ao segurado. O sistema apurava todo o seu Período Básico de Cálculo (PBC) — que compreende os salários recolhidos a partir de julho de 1994 (início do Plano Real) — e realizava um descarte automático das 20% menores contribuições.

    Na prática, o INSS pegava apenas os 80% maiores salários da sua vida, somava todos e dividia pela quantidade desses meses. Essa exclusão automática dos salários mais baixos (início de carreira, períodos de desemprego parcial ou trabalhos com menor remuneração) puxava a sua média salarial para cima.

    O Cenário pós-Reforma: A Regra dos 100%

    A partir de 13 de novembro de 2019, o descarte automático dos 20% menores salários foi extinto.

    Agora, o cálculo da média salarial do INSS é feito considerando 100% de todas as suas contribuições registradas de julho de 1994 até o mês anterior ao seu pedido de aposentadoria.

    Como isso afeta o seu bolso na prática?

    • Inclusão de salários antigos e baixos: Aqueles recolhimentos menores do começo da carreira ou de épocas difíceis entram integralmente na conta;
    • Queda na Média Geral: Sem o descarte automático, a média simples de 100% das contribuições costuma ser entre 10% e 25% menor do que seria na regra antiga para o mesmo trabalhador;
    • Exigência de Ajustes Estratégicos: Como a média caiu para a maioria das pessoas, entender quais salários podem ser descartados voluntariamente (sem perder o tempo mínimo exigido) tornou-se o ponto central de qualquer planejamento previdenciário.

    A Regra Estratégica do Descarte de Menores Contribuições (Art. 26, § 6º da EC 103)

    Se por um lado a Reforma da Previdência acabou com a exclusão automática das 20% menores contribuições, por outro lado ela criou uma ferramenta estratégica pouco conhecida pelos segurados: o descarte voluntário de contribuições (previsto no Artigo 26, § 6º da Emenda Constitucional nº 103/2019).

    Essa regra permite que você selecione e exclua do cálculo os salários mais baixos da sua vida profissional para elevar a sua média salarial geral.

    Como funciona o descarte na prática?

    A lei autoriza descartar quantas contribuições forem necessárias para subir a média, desde que cumprida uma condição fundamental: o tempo de contribuição descartado não é contado para nada.

    Isso significa que você só pode descartar salários se o tempo de contribuição restante continuar preenchendo o tempo mínimo exigido para a sua regra de aposentadoria.


    Exemplo Didático: A Virada no Valor do Benefício

    Para entender como essa regra pode transformar o valor final do benefício, acompanhe a situação hipotética do seu Carlos:

    • Histórico do seu Carlos: Ele possui 37 anos de contribuição registrados no CNIS.
    • Exigência da Aposentadoria: A regra que ele vai utilizar exige 35 anos de contribuição.
    • Folga no Tempo: O seu Carlos tem 2 anos de contribuição “em excesso” (37 – 35 = 2 anos, ou seja, 24 meses).

    Se o INSS calcular a aposentadoria considerando 100% dos 37 anos, a média simples dos salários fica em R$ 3.100,00. O motivo? Entre os anos de 1995 e 1997, o seu Carlos teve 24 meses com recolhimentos muito baixos que puxaram a média para baixo.

    A Aplicação do Descarte Voluntário: Com o suporte de um planejamento previdenciário, o seu Carlos decide excluir do cálculo exatamente esses 24 meses de salários baixos.

    1. Tempo Restante: Ele fica com 35 anos exatos de contribuição (atendendo perfeitamente ao requisito da lei);
    2. Nova Média Salarial: Sem os 24 piores salários, a média das contribuições restantes salta de R$ 3.100,00 para R$ 3.850,00;
    3. Resultado: Uma elevação de R$ 750,00 todos os meses na conta do aposentado pelo resto da vida.

    Alerta Prático do Especialista: O descarte de contribuições precisa ser calculado com extrema precisão matemática. Se você descartar meses em excesso e seu tempo de contribuição cair abaixo do mínimo exigido, o INSS indeferirá o pedido ou enquadrará você em uma regra de transição menos vantajosa.

    Passo a Passo Prático: Como Calcular o Benefício e a RMI do INSS

    Depois de apurar a média salarial dos seus recolhimentos, o passo seguinte para descobrir o valor da sua futura aposentadoria é aplicar a fórmula do cálculo do benefício, que determinará a sua Renda Mensal Inicial (RMI).

    A RMI nada mais é do que o valor bruto exato que o INSS depositará na sua conta bancária todos os meses. Para chegar a esse número, o cálculo é dividido em três etapas práticas:

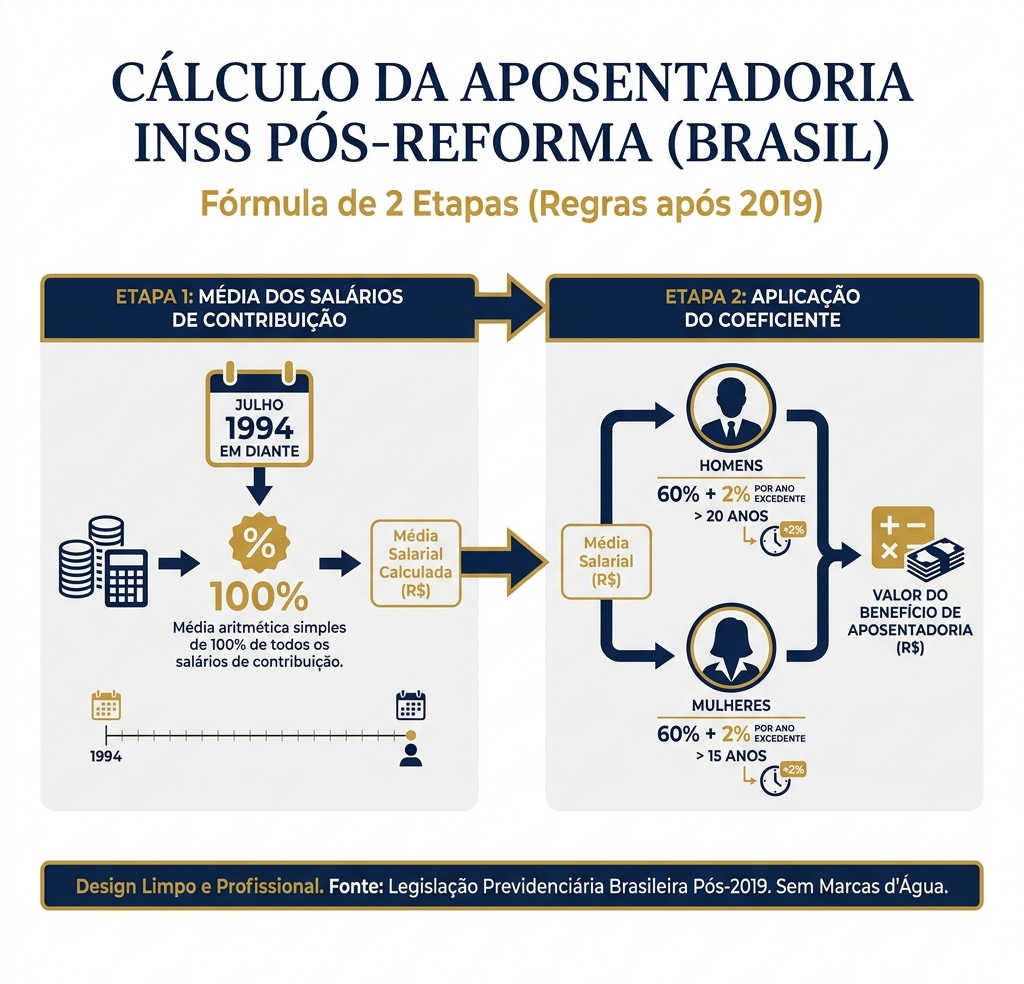
    Infográfico com as etapas do cálculo da Renda Mensal Inicial RMI do INSS.

    Etapas práticas do cálculo da Renda Mensal Inicial (RMI) do INSS: da média dos salários ao coeficiente final.

    Passo 1 – Obtenção do Extrato de Contribuições (CNIS)

    Tudo começa no seu Extrato de Contribuições (CNIS), o documento oficial onde o INSS registra todo o seu histórico de trabalho, salários de contribuição e recolhimentos.

    • Onde encontrar: Você pode baixar seu CNIS em formato PDF diretamente pelo portal ou aplicativo Meu INSS, fazendo login com a sua conta Gov.br.
    • O que verificar: É essencial conferir se todos os seus vínculos de emprego, datas de entrada e saída e valores de remuneração estão corretos. Vínculos sem data de término ou salários zerados podem reduzir indevidamente o valor final do seu cálculo.

    Passo 2 – Atualização Monetária dos Salários e Média Simples

    O INSS não soma os salários pelo valor nominal da época. Cada recolhimento registrado no seu CNIS a partir de julho de 1994 passa por uma atualização monetária aplicada pelos índices oficiais de inflação (como o INPC).
    Após a correção mês a mês, faz-se a soma de todas as contribuições e divide-se pelo número total de meses recolhidos, obtendo-se o Salário de Benefício (Média Simples).
    Exemplo Prático: Se a soma de todos os seus salários corrigidos desde 07/1994 resultar em R$ 480.000,00 ao longo de 120 meses de contribuição, a sua média simples será de R$ 4.000,00 (R$ 480.000 ÷ 120).

    Passo 3 – Aplicação do Coeficiente da Aposentadoria (60% + 2% ao Ano)

    Com o valor da média salarial em mãos (R$ 4.000,00 no exemplo), o INSS aplica o coeficiente percentual do benefício:

    1. Porcentagem Base: Todo segurado que atinge os requisitos mínimos garante 60% da sua média salarial.
    2. Acréscimo por Tempo de Contribuição:
      • Mulheres: Soma-se +2% para cada ano que ultrapassar 15 anos de contribuição.
      • Homens: Soma-se +2% para cada ano que ultrapassar 20 anos de contribuição.

    Exemplo Prático de Cálculo no Cenário Real

    Para visualizar como essa matemática funciona na prática, acompanhe o caso hipotético de dois trabalhadores que possuem a mesma média salarial de R$ 4.000,00:

    Caso A: João (30 anos de contribuição)

    • Tempo excedente: João possui 30 anos de contribuição. Como o acréscimo masculino começa após os 20 anos, ele tem 10 anos excedentes (30 – 20 = 10);
    • Cálculo da porcentagem: 60% (base) + (10 anos x 2%) = 80% do valor da média;
    • Resultado da RMI: 80% de R$ 4.000,00 = R$ 3.200,00 mensais.

    Caso B: Maria (25 anos de contribuição)

    • Tempo excedente: Maria possui 25 anos de contribuição. O acréscimo feminino começa após os 15 anos, totalizando 10 anos excedentes (25 – 15 = 10);
    • Cálculo da porcentagem: 60% (base) + (10 anos x 2%) = 80% do valor da média;
    • Resultado da RMI: 80% de R$ 4.000,00 = R$ 3.200,00 mensais.

    Atenção: Para que um homem receba 100% da sua média salarial nas regras gerais atuais, ele precisa somar 40 anos de contribuição (60% + 20 anos adicionais x 2% = 100%). Já para as mulheres, são necessários 35 anos de contribuição para atingir os 100%.


    Vale ressaltar que trabalhadores com deficiência possuem regras de cálculo diferenciadas e coeficientes mais favoráveis. Se você possui perda de visão em um dos olhos, entenda os requisitos da Aposentadoria por Visão Monocular no INSS para moradores do Grande ABC. 


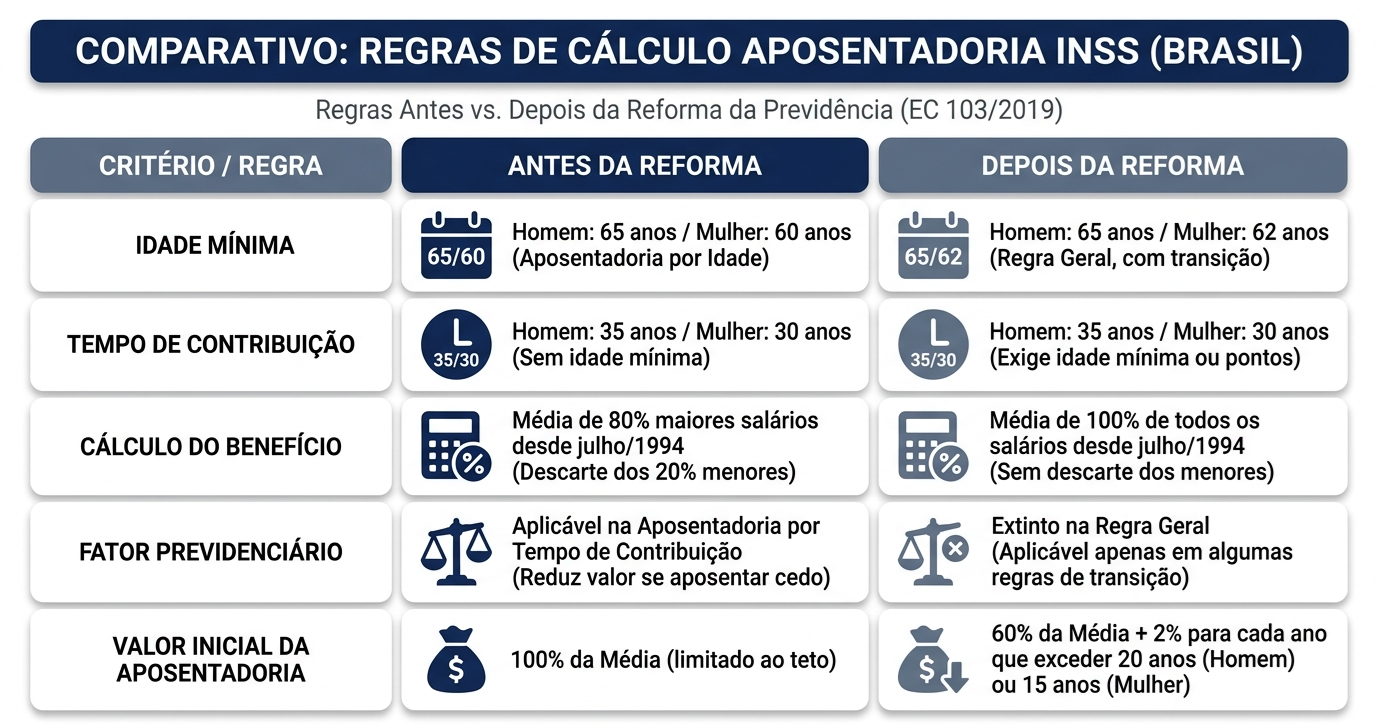
    Infográfico de tabela comparativa resumindo as regras do cálculo do INSS antes e depois da Reforma da Previdência.

    Tabela comparativa desenvolvida para ilustrar as mudanças no cálculo da aposentadoria e RMI do INSS com a EC 103/2019.

    Tabela Comparativa: O Cálculo do INSS Antes vs. Depois da Reforma (EC 103/2019)

    Para facilitar a visualização de como a legislação mudou o cálculo do seu benefício, resumi as principais diferenças entre a regra antiga (válida para quem completou os requisitos até 12/11/2019) e a regra atual (vigente desde 13/11/2019):

    Critério de Cálculo Antes da Reforma (Até 12/11/2019) Depois da Reforma (A partir de 13/11/2019)
    Média dos Salários 80% dos maiores salários (descarte automático dos 20% menores). 100% de todos os salários a partir de julho de 1994.
    Coeficiente Base 100% da média (ou aplicação do Fator Previdenciário). 60% da média + 2% por ano que exceder 20 anos (homens) ou 15 anos (mulheres).
    Descarte de Salários Automático pelo próprio sistema do INSS. Opcional e voluntário (o tempo descartado é excluído dos requisitos).
    Divisor Mínimo 60% do período entre 07/1994 e a concessão. Mínimo de 108 contribuições pós-1994 (Lei 14.331/2022).

    Tabela informativa sobre a transição das regras de cálculo do INSS.

    Fatores que Alteram o Cálculo: Tempo Especial, PPP e Erros no CNIS

    Mesmo que você aplique a fórmula da média salarial e do coeficiente com perfeição, o valor final do seu benefício pode sofrer grandes variações para mais ou para menos dependendo da qualidade das informações registradas no seu histórico previdenciário.
    Existem dois fatores cruciais que a maioria dos segurados desconhece na hora de calcular a aposentadoria: a conversão de tempo especial por insalubridade (que aumenta o valor final) e os erros materiais no CNIS (que reduzem o valor indevidamente).

    O Impacto do Tempo Trabalhado sob Insalubridade (Conversão de Tempo Especial)

    Para quem trabalhou exposto a agentes nocivos à saúde — como o ruído intenso de prensas e máquinas em indústrias e montadoras do Grande ABC e São Paulo —, a legislação previdenciária garante um benefício valioso para os períodos trabalhados até 12 de novembro de 2019 (véspera da Reforma da Previdência): a conversão de tempo especial em tempo comum.

    Como o tempo trabalhado sob insalubridade valia mais antes da Reforma, cada ano trabalhado com comprovação no Perfil Profissiográfico Previdenciário (PPP) ganha um acréscimo no tempo total de contribuição:

    • Homens: O tempo trabalhado na fábrica é multiplicado por 1,4 (ganho de 40% de tempo extra);
    • Mulheres: O tempo trabalhado na fábrica é multiplicado por 1,2 (ganho de 20% de tempo extra).

    Como a conversão do PPP aumenta o valor em dinheiro da Aposentadoria?

    A conversão do tempo insalubre afeta diretamente a segunda etapa do cálculo do INSS (o coeficiente).

    Como vimos anteriormente, o governo paga 60% da média e soma +2% para cada ano que ultrapassar 20 anos de contribuição para os homens.

    • Sem a conversão do PPP: Um trabalhador da indústria com 25 anos de carteira comum receberia 70% da sua média salarial (60% + 5 anos x 2%).
    • Com a conversão do PPP: Esses mesmos 25 anos trabalhados em ambiente insalubre viram 35 anos de tempo comum após a conversão de 40% (25 x 1,4 = 35).
    • O resultado no bolso: Ao saltar para 35 anos de contribuição, ele passa a ter 15 anos excedentes. O seu coeficiente sobe de 70% para 90% da média salarial (60% + 15 anos x 2%), gerando um aumento expressivo no valor da Renda Mensal Inicial (RMI) para o resto da vida.

    Atenção sobre o Protetor Auricular (EPI): O INSS costuma indeferir o tempo especial alegando que a empresa fornecia protetor auricular. No entanto, o Supremo Tribunal Federal (STF – Tema 555) já pacificou que o uso de EPI não retira o direito ao tempo especial para o agente físico ruído, pois a vibração sonora atinge todo o organismo.

    Para entender melhor como comprovar a insalubridade na fábrica e reverter negativas do INSS, confira nosso artigo detalhado sobre como um metalúrgico do ABC reverteu a negativa do PPP no INSS e garantiu a aposentadoria. 

    Erros Comuns no Extrato Previdenciário que Reduzem o Valor do Benefício

    O sistema do INSS calcula a sua aposentadoria de forma automatizada com base nos dados presentes no seu extrato CNIS. Se houver qualquer falha ou omissão de informação cadastral nesse documento, o robô do INSS recalculará seu benefício para baixo sem avisar.

    Os três erros mais comuns que encolhem o valor do cálculo são:

    1. Vínculos sem Data de Saída (Falta de Baixa na Carteira): Quando uma empresa antiga fecha ou deixa de informar a data exata em que você saiu do emprego, o INSS simplesmente não computa aquele período de trabalho no cálculo da sua aposentadoria até que o erro seja corrigido formalmente.
    2. Salários de Contribuição Zerados ou Ausentes: Em períodos mais antigos (especialmente entre 1994 e 1998), é muito comum encontrar meses no CNIS em que o campo da remuneração aparece como R$ 0,00 ou em branco. Nesses casos, a Previdência calcula a média daquele mês considerando o salário mínimo da época, puxando a sua média geral para baixo.
    3. Recolhimentos Abaixo do Piso Mínimo: Desde a Reforma de 2019, qualquer contribuição mensal (seja como empregado com jornada reduzida, autônomo ou facultativo) que fique abaixo do salário mínimo nacional é descartada do cálculo e não conta para o tempo de contribuição, a menos que o segurado realize o agrupamento ou complementação das contribuições.

    Trabalhadores da indústria que adquiriram lesões físicas devido ao esforço repetitivo também devem ficar atentos aos seus direitos. Veja o que o seu laudo médico precisa ter para garantir o Auxílio-Acidente por dor no ombro junto ao INSS.

     Recomendações do Dr. Caio Prado: Como blindar o seu direito

    Com base em anos de atuação prática em Direito Previdenciário no Grande ABC e São Paulo, reuni 4 recomendações essenciais que todo trabalhador deve seguir antes de aceitar o cálculo automático do INSS ou dar entrada no pedido de aposentadoria:

     
    1. Nunca Confie Cegamente no Simulador do Meu INSS
    O simulador do portal Meu INSS é uma ferramenta robótica e genérica. Ele considera apenas os dados brutos que já estão lançados no sistema, ignorando automaticamente:
    • Períodos de trabalho sob insalubridade ou periculosidade que dependem da análise do PPP;
    • A possibilidade de fazer o descarte estratégico de salários baixos (Art. 26, § 6º da EC 103);
    • Rasuras, ausência de datas de saída ou salários zerados que precisam de comprovação documental.
    Aceitar a aposentadoria pelo valor sugerido no simulador sem uma auditoria prévia pode fazer você perder dinheiro todos os meses pelo resto da vida.

     
    2. Guarde e Organize Suas Carteiras de Trabalho Físicas e Documentos Antigos
    O sistema digital do INSS possui falhas históricas de migração de dados, especialmente para recolhimentos ocorridos entre julho de 1994 e dezembro de 1998.
    • Tenha em mãos as suas Carteiras de Trabalho (CTPS) físicas originais;
    • Guarde holerites antigos, carnês de contribuição (GPS/carne de autônomo) e rescisões contratuais;
    • Havendo salários em branco no CNIS, esses documentos comprovam o valor real recebido na época, evitando que o INSS calcule sua média pelo salário mínimo.

     
    3. Acerte as Pendências do CNIS Antes de Solicitar o Benefício
    Tentar corrigir erros no histórico de trabalho depois que o pedido de aposentadoria já foi protocolado costuma gerar demoras exaustivas e indeferimentos desnecessários. O ideal é realizar a chamada Atualização de Tempo de Contribuição (Acerto de CNIS) previamente, apresentando as provas documentais corretas para que o INSS analise seu pedido já com a base de dados 100% regularizada.

     
    4. Lembre-se: Após Sacar o Primeiro Benefício ou o FGTS, Não Há Volta
    Conforme a legislação previdenciária, a concessão da aposentadoria torna-se definitiva e irreversível a partir do momento em que o segurado realiza o primeiro saque do benefício, do FGTS ou do PIS/PASEP vinculados à aposentadoria.
    Alerta do Advogado: Se você sacar o valor sem conferir se a média salarial e o coeficiente foram aplicados corretamente, você não poderá mais cancelar o benefício para buscar uma regra de transição mais vantajosa no futuro. Por isso, a conferência deve ser feita antes de ir ao banco.

    Perguntas Frequentes sobre Como Calcular o INSS (FAQ)

    1. O simulador do Meu INSS mostra o valor exato do meu benefício?

    Não necessariamente. O simulador do sistema Meu INSS é uma ferramenta automatizada que realiza um cálculo genérico. Ele não reconhece períodos trabalhados com insalubridade ou periculosidade (PPP), não identifica erros ou rasuras no CNIS e nem analisa se você teria direito a uma regra de transição mais vantajosa com o descarte voluntário de contribuições.

    Sim, vale a pena caso o descarte dessas remunerações eleve a sua média salarial geral e o tempo de contribuição restante continue preenchendo todos os requisitos legais exigidos pela sua regra de aposentadoria. O tempo descartado é excluído e não pode ser utilizado para nenhum outro fim.

    O Salário de Benefício é a média apurada de todos os seus salários de contribuição desde julho de 1994, atualizados monetariamente. A Renda Mensal Inicial (RMI) é o valor bruto final em dinheiro que você receberá todo mês na sua conta bancária, obtido após a aplicação do coeficiente percentual (60% + 2% ao ano) sobre o Salário de Benefício.

    Os períodos trabalhados sob condições nocivas à saúde (comprovados via PPP) até 12/11/2019 podem ser convertidos em tempo comum com um acréscimo de 40% para homens (multiplicador 1,4) e 20% para mulheres (multiplicador 1,2). Esse tempo extra eleva o seu tempo total de contribuição e, consequentemente, aumenta a porcentagem do coeficiente final aplicado sobre a sua média salarial.

    Os valores atrasados (diferenças não pagas) são calculados somando-se as parcelas mensais devidas desde a Data do Requerimento Administrativo (DER) até a data da efetiva concessão ou liquidação da sentença. Sobre cada parcela mensal atrasada, aplicam-se a correção monetária oficial e os juros de mora legais.

    Estabelecido pela Lei nº 14.331/2022, o novo divisor mínimo exige que o segurado tenha, no mínimo, 108 contribuições mensais a partir de julho de 1994 no seu cálculo. Se o trabalhador tiver menos de 108 recolhimentos pós-1994, a soma dos seus salários será dividida por 108 (e não pelo número real de meses), o que reduz drasticamente a média final do benefício.

    A Renda Mensal Atual (RMA) do aposentado é reajustada anualmente no mês de janeiro, com base no Índice Nacional de Preços ao Consumidor (INPC) apurado no ano anterior. Para quem se aposentou ao longo do ano, o primeiro reajuste é calculado de forma proporcional aos meses em que o benefício esteve ativo.

    Conclusão: A Importância do Diagnóstico Previdenciário no Cálculo do INSS

    Como vimos ao longo deste guia, calcular a aposentadoria do INSS após a Reforma da Previdência (EC 103/2019) exige muito mais do que uma simples operação matemática de somar e dividir salários.

    A definição da sua Média Contributiva, a análise de descartes estratégicos de salários baixos (Art. 26, § 6º), a conversão de períodos especiais em insalubridade (PPP) e a correção de erros no extrato CNIS são fatores determinantes que podem elevar em centenas de reais o valor da sua Renda Mensal Inicial (RMI) pelo resto da sua vida.

    Apostar apenas nos simuladores automáticos pode fazer com que você perca dinheiro ou aceite um benefício inferior ao que a legislação realmente garante para o seu histórico de trabalho.

    Análise e Diagnóstico Previdenciário Individualizado

    Este artigo possui caráter exclusivamente educativo e informativo. Diante da complexidade das regras de transição e das constantes atualizações na legislação previdenciária, as fórmulas e exemplos genéricos apresentados não substituem a análise do caso concreto. Para compreender os detalhes do seu extrato de contribuições (CNIS), verificar períodos de insalubridade e identificar a regra de cálculo mais vantajosa para o seu perfil, orienta-se a realização de um diagnóstico previdenciário individualizado com um advogado especialista.

    Sobre o Autor: Dr. Caio Prado – Caio Prado Advocacia

    Dr. Caio Prado, advogado previdenciário em Santo André e Atibaia.

    O Dr. Caio Vilas Boas Prado (OAB/SP 405.788) é o fundador do escritório Caio Prado Advocacia.

    Atuando desde 2018 com sede no coração de Santo André (Rua Coronel Oliveira Lima) e Atibaia, é advogado especialista em Direito Previdenciário, Trabalhista e do Consumidor.

    Com uma atuação focada estritamente na defesa estratégica e humanizada de trabalhadores, empresas e segurados do INSS em toda a região do Grande ABC, o Dr. Caio construiu sua carreira revertendo injustiças e combatendo a burocracia das perícias administrativas.

    O propósito do seu escritório é claro: ser mais do que um prestador de serviços, mas um verdadeiro parceiro na conquista da dignidade e dos direitos do trabalhador.

    Siga o Dr. Caio Prado nas redes e acompanhe mais seus direitos:

    📞 (11) 9 7653-7743

    📧 caioprado@adv.oabsp.org.br

    🌐 www.caiopradoadvocacia.com.br

    Atendimento Jurídico Especializado
    Para entender melhor os seus direitos ou agendar uma consulta, entre em contato com nossa equipe.

    Disclaimer Legal: As informações contidas neste portal têm finalidade estritamente informativa e pedagógica, em conformidade com o Provimento nº 205/2021 e com o Código de Ética e Disciplina do Conselho Federal da OAB, não configurando consulta jurídica individualizada nem promessa de resultados.

    💡 Leia Também no Blog Caio Prado Advocacia:

    Logo Caio Prado Advocacia

    Caio Prado Advocacia – Especialista em Direito Previdenciário, Trabalhista e do Consumidor. Atuação estratégica e humanizada no Grande ABC e São Paulo.

    📍 Galeria Oliveira Lima, Condomínio-Edifício Nova Oliveira Lima (Bloco Comercial) – rua Coronel Oliveira Lima 499, Primeiro, Andar, sala 13, Santo André – SP, 09010-000

    📍Unidade Atibaia: Alameda Lindóia, 469, sala nº 02, Jardim do Lago, Atibaia – SP, 12947-280

    📞 WhatsApp: (11) 97653-7743

    📧 caioprado@adv.oabsp.org.br

    ⚖️ Caio Vilas Boas Prado | OAB/SP 405.788

    © 2026 Caio Prado Advocacia. Todos os direitos reservados. Links: www.caiopradoadvocacia.com.br

  • Aposentadoria por Visão Monocular no INSS: Como funciona a regra para moradores do Grande ABC?

    Aposentadoria por Visão Monocular no INSS: Como funciona a regra para moradores do Grande ABC?

    Aposentadoria por Visão Monocular no INSS: Como funciona a regra para moradores do Grande ABC?

    Trabalhador com visão monocular, representando a aposentadoria da pessoa com deficiência no INSS

    Por Dr. Caio Prado | Direito Previdenciário

    A proteção previdenciária destinada aos segurados com visão monocular no Brasil atravessa um momento histórico de segurança jurídica. Com a promulgação da Lei nº 14.126/2021, o ordenamento jurídico encerrou décadas de incertezas administrativas nas agências do INSS, classificando a visão monocular, de forma definitiva, como uma deficiência sensorial do tipo visual para todos os efeitos legais. O Supremo Tribunal Federal (STF) já reafirmou a constitucionalidade dessa norma, garantindo total segurança para o trabalhador buscar os seus direitos.

    No contexto geográfico do Grande ABC e na região de Atibaia, e especificamente nos municípios de Santo André, São Bernardo do Campo e São Caetano do Sul, esse avanço legislativo possui um impacto socioeconômico profundo. Nossa região é historicamente moldada pelo polo industrial, concentrando mais de 821 mil vínculos de emprego formais em setores de alta exigência física, como a metalurgia, a indústria química e o transporte de cargas.

    Para o trabalhador dessas indústrias e do comércio local, a visão monocular (a perda da visão binocular) não é um mero detalhe estético. Trata-se de uma barreira severa que restringe a percepção de profundidade, a noção de distância e o campo visual periférico, dificultando imensamente atividades cotidianas, como a operação de máquinas de precisão, empilhadeiras ou o trabalho em alturas nas zonas fabris.

    Ao ter a sua condição de Pessoa com Deficiência (PcD) oficialmente reconhecida pelo INSS, o trabalhador da nossa região ganha o direito de acessar os benefícios da Lei Complementar nº 142/2013, blindando o seu benefício contra as regras prejudiciais trazidas pela Reforma da Previdência (EC 103/2019). Veja a seguir como funciona cada regra, como superar a perícia biopsicossocial e como garantir o valor integral da aposentadoria.

    Erro no Cálculo do INSS na Aposentadoria PcD: Como garantir 100% do seu benefício?

    Imagine dedicar décadas da sua vida ao polo industrial do Grande ABC ou ao comércio local, lidando diariamente com os desafios da visão monocular, e, ao finalmente conseguir a sua aposentadoria, descobrir que o valor depositado na sua conta é muito menor do que você tem direito. Infelizmente, esse não é um caso isolado, mas sim um erro sistêmico e silencioso cometido pelas agências do INSS.

    Um dos maiores medos do segurado hoje é a queda no valor do benefício após a Reforma da Previdência (Emenda Constitucional nº 103/2019). No entanto, o que a maioria dos trabalhadores desconhece é que a Aposentadoria da Pessoa com Deficiência (PcD) possui um cálculo protegido pela Constituição Federal, que o sistema automático do INSS frequentemente ignora.

    A Armadilha do Sistema Automático (A Regra Geral vs. A Regra PcD)

    Para entender como o INSS pode estar confiscando o seu dinheiro, precisamos olhar para a matemática do benefício:

    • O Erro (A Regra Geral da Reforma): Quando o trabalhador dá entrada no pedido sozinho, o sistema automático do INSS costuma aplicar a regra geral pós-novembro de 2019. Essa regra utiliza 100% de todos os seus salários de contribuição desde julho de 1994 para fazer a média. Além disso, o coeficiente de pagamento começa em apenas 60%. Isso puxa o valor da sua aposentadoria drasticamente para baixo, resultando em uma perda que varia de 10% a 25% na sua renda mensal.
    • O Seu Direito (A Regra da Lei Complementar 142/2013): A lei que regulamenta a aposentadoria PcD determina uma fórmula muito superior e mais justa. Ela exige que o INSS faça a média sobre os 80% maiores salários, descartando obrigatoriamente as 20% menores contribuições da sua vida. Para quem trabalhou em Santo André ou nas montadoras de São Bernardo e teve salários muito baixos no início da carreira, esse descarte eleva a média final de forma substancial.

    Além do descarte, na modalidade de Aposentadoria por Tempo de Contribuição da Pessoa com Deficiência, a lei garante a aplicação de um coeficiente integral de 100%, independentemente de a sua deficiência ser classificada como leve, moderada ou grave.

    Já sou aposentado: Ainda dá tempo de corrigir?

    Sim! Esse é o grande “pulo do gato” que muitos aposentados da nossa região desconhecem.

    O nosso escritório realiza frequentemente Auditorias e Revisões de Cálculo para segurados que possuem visão monocular (CID H54.4) e que se aposentaram recentemente. Se o INSS concedeu a sua aposentadoria pela regra comum e ignorou o seu direito ao cálculo de PcD, você pode pedir a revisão do benefício.

    Atenção aos Prazos (Alerta de Urgência): A lei estabelece um prazo decadencial de 10 anos para pedir qualquer revisão. No entanto, a urgência concentra-se nos primeiros 5 anos após a aposentadoria. Se você pedir a revisão dentro desse período, além de aumentar o valor do seu benefício mensal para o resto da vida, você garante o recebimento de todas as parcelas retroativas (os atrasados) referentes aos meses em que o INSS pagou o valor a menor.

    Não aceite que uma instrução normativa interna do INSS revogue o seu direito garantido por uma Lei Complementar. Um planejamento previdenciário prévio ou um cálculo de revisão feito por um advogado especialista é a única forma de blindar o seu patrimônio contra os descontos indevidos do governo.

    Como passar na Perícia Biopsicossocial do INSS para Aposentadoria PcD em Santo André e Atibaia?

    Trabalhador industrial idoso usando capacete e óculos de proteção em Santo André, simbolizando o segurado com visão monocular que busca a revisão da aposentadoria PcD

    Se você já deu entrada em algum benefício no INSS, provavelmente sabe que o momento da perícia é o que gera mais ansiedade. Quando falamos de Aposentadoria da Pessoa com Deficiência (PcD), o processo é ainda mais rigoroso.

    A transição do antigo modelo puramente “médico” para o novo modelo “biopsicossocial” é o ponto de maior atrito administrativo nas agências de Santo André e na unidade do INSS em Atibaia. O atendimento em nossa região concentra-se em unidades estratégicas, como a agência da Rua Adolfo Bastos (Perimetral) ou na agência local de Atibaia , onde a espera por essas avaliações frequentemente ultrapassa meses. Por isso, ir despreparado custa tempo e pode levar a indeferimentos indevidos.

    Para que o seu benefício seja aprovado, o processo exige a passagem por duas etapas obrigatórias:

    1. A Perícia Médica (A prova da lesão)

    Nesta primeira etapa, o perito médico federal irá analisar a sua limitação física. No caso da visão monocular, por exemplo, não basta chegar dizendo que “não enxerga de um olho”. É vital apresentar laudos oftalmológicos atualizados (com o CID H54.4) que comprovem tecnicamente que a visão no olho afetado é igual ou inferior a 20%. O foco do perito aqui é puramente clínico e atestado por exames complementares.

    2. A Avaliação Social (O verdadeiro desafio)

    É aqui que a maioria dos trabalhadores do Grande ABC tem o benefício negado. A avaliação social é realizada por uma assistente social do INSS, que aplicará um formulário chamado IFBr-A (Índice de Funcionalidade Brasileiro Aplicado), composto por 41 atividades.

    Enquanto o médico olhou para a sua doença, a assistente social vai olhar para as barreiras que a sua cidade e o seu trabalho impõem a você. O questionário avalia quatro domínios principais:

    • Sensorial: Dificuldade em observar detalhes e a falta de percepção de profundidade (visão 3D).
    • Comunicação: Dificuldade na leitura de sinais, avisos e painéis em ambientes fabris ruidosos.
    • Mobilidade: Os riscos de se deslocar em superfícies irregulares ou no trânsito intenso da Avenida dos Estados e vias de Santo André.
    • Vida Doméstica: Riscos com objetos cortantes, calor ou manuseio de ferramentas em casa devido à perda de noção de distância.

    O Erro Fatal: Tentar parecer “forte demais”

    A pontuação do IFBr-A (que varia de 25, 50, 75 a 100 pontos por atividade) é o que define se o INSS classificará a sua deficiência como leve, moderada ou grave.

    O maior erro do trabalhador industrial do ABC — que passou a vida inteira se superando no “chão de fábrica” — é chegar na perícia social e tentar demonstrar que consegue fazer tudo perfeitamente. Se a assistente social perguntar sobre a sua rotina e você afirmar que não tem dificuldade nenhuma, você receberá pontuações altas (75 ou 100). Na matemática do INSS, uma pontuação alta descaracteriza a deficiência, e o seu pedido de aposentadoria será sumariamente negado.

    Você deve relatar não o que você consegue fazer com esforço, mas sim as barreiras e os perigos reais que você enfrenta diariamente para realizar essas tarefas.

    Ir para essa avaliação sem um preparo jurídico prévio é um risco gigantesco. Um advogado especialista não apenas organiza a sua documentação médica, mas prepara você para entender como o questionário IFBr-A funciona, garantindo que o perito registre a verdadeira realidade das suas limitações.

    Aposentadoria por Idade para Pessoa com Deficiência: Guia prático para trabalhadores de Santo André, Atibaia e região

    Trabalhador com visão monocular, representando a aposentadoria da pessoa com deficiência no INSS

    Para grande parte da população do Grande ABC, especialmente aqueles que atuam no comércio e no setor de serviços, a regra de redução etária é o benefício mais rápido e tangível trazido pela Lei nº 14.126/2021. Se você dedicou décadas da sua vida às linhas de montagem, metalúrgicas ou lojas da nossa região superando diariamente as limitações da visão monocular, saiba que não é preciso aguardar os exaustivos 65 anos de idade da regra comum.

    A legislação garante uma redução de 5 a 7 anos na idade mínima para a concessão do benefício, o que representa um alívio imenso para o trabalhador. Funciona assim:

    • Homens: Podem se aposentar aos 60 anos de idade.
    • Mulheres: Podem se aposentar aos 55 anos de idade.
    • O Requisito Central: É necessário comprovar pelo menos 15 anos de contribuição (180 meses) trabalhados exatamente na condição de pessoa com deficiência.

    O Grande Desafio: Como comprovar a carência de 15 anos no ABC?

    O maior obstáculo que o trabalhador de Santo André e região enfrenta nas agências do INSS não costuma ser atingir a idade, mas sim provar que a visão monocular já estava presente durante esses 15 anos em que contribuiu para o sistema.

    Como o reconhecimento legal da visão monocular como deficiência é relativamente recente (2021), o perito do INSS frequentemente tenta fixar o início da sua deficiência apenas na data do laudo médico atual que você apresentar. Se ele fizer isso, o seu direito à aposentadoria imediata será negado.

    Para reverter essa armadilha do sistema, nós aplicamos uma estratégia rigorosa de reconstrução do seu histórico clínico retroativo. Veja os “documentos de ouro” que você pode e deve reunir na nossa região:

    • Prontuários de Saúde Ocupacional: Muitas das indústrias do ABC mantêm arquivos rigorosos. Exames admissionais, periódicos ou demissionais antigos que já apontavam a sua limitação visual (mesmo que você tenha sido contratado em regime de vaga comum e não em cota PcD) são provas valiosíssimas.
    • CNH Antiga com Restrição: O registro de exames anteriores no Detran para a obtenção de Carteira Nacional de Habilitação com restrições visuais serve como uma prova documental fortíssima, amplamente aceita pela Justiça Federal para retroagir a data de início da deficiência.
    • Laudos de Hospitais Regionais: Cópias de prontuários de cirurgias antigas, tratamentos por descolamento de retina ou traumas oculares realizados em hospitais públicos, como o Hospital Estadual Mário Covas, ou em clínicas particulares locais.

    O conceito legal de impedimento de longo prazo exige que a condição dure pelo menos 2 anos, mas para ter sucesso nesta regra etária, o segurado deve comprovar que a acuidade visual no olho afetado permaneceu igual ou inferior a 20% durante todos os 15 anos de contribuição exigidos.

    Fui demitido da indústria e virei MEI. Perdi meu direito?

    De forma alguma! É extremamente comum na nossa região que trabalhadores dispensados em processos de reestruturação das grandes montadoras e fábricas do ABC tenham passado a atuar como autônomos ou Microempreendedores Individuais (MEI).

    A excelente notícia é que você pode utilizar todo aquele tempo de “chão de fábrica” em que já possuía a visão monocular, somando-o com as suas contribuições atuais como autônomo, para fechar os 15 anos necessários. Isso garante uma aposentadoria justa e digna antes da idade estipulada pela regra geral da Reforma da Previdência.

    🩺 Recomendações do Dr. Caio Prado: O que fazer agora?

    Após acompanhar diversos casos de trabalhadores na Justiça Federal de Santo André e em todo o Grande ABC, a minha principal recomendação é clara: a informação é a sua maior defesa.

    A visão monocular deixou de ser uma “zona cinzenta” no INSS e hoje, graças à Lei nº 14.126/2021, é expressamente classificada como deficiência sensorial visual para todos os efeitos legais. No entanto, ter o direito na lei não significa que o INSS vai conceder o seu benefício de forma automática.

    O maior erro que vejo os segurados da nossa região cometerem é tentar dar entrada no pedido sozinhos, confiando apenas no sistema do governo. Entrar com um laudo oftalmológico genérico, sem que ele esteja alinhado com o que a assistente social vai perguntar no formulário da perícia (o IFBr-A), é o caminho mais rápido para ter o benefício negado.

    Por isso, deixo três conselhos de ouro para você que tem visão monocular:

    1. Nunca aceite o primeiro “NÃO” do INSS: Os indeferimentos administrativos são comuns e frequentemente equivocados. Se o seu pedido foi negado, não desista. A via judicial costuma ser o caminho onde o direito do trabalhador é analisado com a devida profundidade técnica.
    2. Jamais aceite uma Aposentadoria Comum sem questionar: Se você trabalhou anos com visão monocular, você tem direito ao cálculo da modalidade PcD, que é muito superior e pode garantir 100% da sua média salarial, com o descarte das suas piores contribuições. Aceitar a aposentadoria comum pós-Reforma pode lhe custar muito dinheiro todos os meses.
    3. Reúna o seu histórico médico: Comece hoje mesmo a guardar prontuários antigos, exames admissionais das indústrias onde trabalhou e laudos oftalmológicos. Provar que a sua limitação é antiga é o que garante a redução na idade da sua aposentadoria.

    Se você dedicou a sua vida ao trabalho e convive com essa limitação, não permita que o INSS esconda os seus direitos. Procure sempre o auxílio de um advogado especialista em Direito Previdenciário da sua confiança antes de apertar qualquer botão no aplicativo “Meu INSS“.

    📌 Perguntas Frequentes

    • Visão monocular dá direito a aposentadoria PcD? Sim! Com a aprovação da Lei 14.126/2021, a visão monocular foi classificada definitivamente como deficiência sensorial visual. Isso garante o direito à Aposentadoria da Pessoa com Deficiência (PcD), que exige menos tempo de contribuição ou idade reduzida.


    • A aposentadoria PcD tem o mesmo cálculo da aposentadoria comum? Não, e essa é a grande vantagem. A modalidade PcD mantém regras de cálculo muito superiores, garantindo 100% do salário de benefício na modalidade por tempo, sem sofrer com o achatamento da regra geral pós-Reforma da Previdência.


    • Como pedir aposentadoria PcD em Santo André? O pedido é feito no INSS, mas exige a passagem por duas avaliações nas agências: a Perícia Médica (que avaliará seus laudos de visão monocular) e a Avaliação Biopsicossocial (que avaliará as barreiras enfrentadas no seu dia a dia). É fundamental o acompanhamento de um advogado especialista para garantir a pontuação correta.


    • Já sou aposentado, mas tenho visão monocular. Posso pedir revisão do meu benefício? Sim! Se você se aposentou nos últimos 10 anos e já possuía a visão monocular, é possível solicitar uma revisão. Muitos benefícios foram calculados automaticamente pelo sistema do INSS na regra geral, ignorando a deficiência. A revisão pela modalidade PcD garante o descarte dos 20% menores salários, o que pode aumentar significativamente a sua renda mensal e gerar o pagamento de valores atrasados dos últimos 5 anos.


    • Como comprovar que tenho visão monocular há mais de 15 anos no ABC? Para garantir a redução etária na aposentadoria (60 anos para homens e 55 para mulheres), é preciso comprovar que a deficiência existia durante o tempo de contribuição exigido. Você pode utilizar prontuários de saúde ocupacional das indústrias onde trabalhou, registros antigos do Detran para a obtenção de CNH com restrição visual e cópias de prontuários de cirurgias ou tratamentos oftalmológicos realizados em hospitais da região.


    • O INSS de Santo André está demorando para analisar meu pedido de aposentadoria. O que fazer? A fila de espera para a avaliação biopsicossocial do INSS costuma ser um grande problema. No entanto, a lei determina prazos. Se o seu pedido de aposentadoria está parado há mais de 90 dias sem resposta, um advogado especialista pode ingressar com um Mandado de Segurança na Justiça Federal para obrigar o INSS a analisar o seu caso imediatamente.


    • Como funciona a perícia do INSS para a visão monocular? O processo exige a aprovação em duas etapas obrigatórias. Primeiro, a Perícia Médica, onde o perito federal analisará a sua acuidade visual por meio de laudos oftalmológicos. Depois, a Avaliação Social, em que uma assistente social aplicará o questionário IFBr-A para identificar quais barreiras a falta de visão 3D impõe no seu cotidiano e no seu ambiente de trabalho. A pontuação nessa etapa é o que define o tempo necessário para a sua aposentadoria.


    • Trabalhei em uma metalúrgica no Grande ABC que já fechou. Posso usar esse tempo para melhorar minha aposentadoria? Com certeza. É muito comum na nossa região que trabalhadores com deficiência também possuam tempo de trabalho com exposição a ruído ou insalubridade nas fábricas. Mesmo que a empresa tenha falido ou fechado as portas, é possível localizar o síndico da massa falida ou até mesmo usar o Perfil Profissiográfico Previdenciário (PPP) de ex-colegas como “prova emprestada” para averbar esse tempo especial e melhorar o cálculo do seu benefício

    Sobre o Autor: Dr. Caio Prado – Caio Prado Advocacia

    Dr. Caio Prado, advogado previdenciário em Santo André e Atibaia.

    O Dr. Caio Vilas Boas Prado (OAB/SP 405.788) é o fundador do escritório Caio Prado Advocacia.

    Atuando desde 2018 com sede no coração de Santo André (Rua Coronel Oliveira Lima) e Atibaia, é advogado especialista em Direito Previdenciário, Trabalhista e do Consumidor.

    Com uma atuação focada estritamente na defesa estratégica e humanizada de trabalhadores, empresas e segurados do INSS em toda a região do Grande ABC, o Dr. Caio construiu sua carreira revertendo injustiças e combatendo a burocracia das perícias administrativas.

    O propósito do seu escritório é claro: ser mais do que um prestador de serviços, mas um verdadeiro parceiro na conquista da dignidade e dos direitos do trabalhador.

    Siga o Dr. Caio Prado nas redes e acompanhe mais seus direitos:

    📞 (11) 9 7653-7743

    📧 caioprado@adv.oabsp.org.br

    🌐 www.caiopradoadvocacia.com.br

    Atendimento Jurídico Especializado
    Para entender melhor os seus direitos ou agendar uma consulta, entre em contato com nossa equipe.

    Logo Caio Prado Advocacia

    Caio Prado Advocacia – Especialista em Direito Previdenciário, Trabalhista e do Consumidor. Atuação estratégica e humanizada no Grande ABC e São Paulo.

    📍 Galeria Oliveira Lima, Condomínio-Edifício Nova Oliveira Lima (Bloco Comercial) – rua Coronel Oliveira Lima 499, Primeiro, Andar, sala 13, Santo André – SP, 09010-000

    📍Unidade Atibaia: Alameda Lindóia, 469, sala nº 02, Jardim do Lago, Atibaia – SP, 12947-280

    📞 WhatsApp: (11) 97653-7743

    📧 caioprado@adv.oabsp.org.br

    ⚖️ Caio Vilas Boas Prado | OAB/SP 405.788

    © 2026 Caio Prado Advocacia. Todos os direitos reservados. Links: www.caiopradoadvocacia.com.br

  • Pensão por Morte para Filho Maior com Deficiência: O que fazer quando o INSS nega?

    Pensão por Morte para Filho Maior com Deficiência: O que fazer quando o INSS nega?

    Pensão por Morte para Filho Maior com Deficiência: O que fazer quando o INSS nega?

    Mãos de um pai idoso segurando a mão do filho, representando a pensão por morte para filho com deficiência

    Por Dr. Caio Prado | Direito Previdenciário

    Filho com deficiência que recebe BPC/LOAS tem direito à pensão por morte?

    Atuando como advogado especialista em INSS em Santo André, vejo de perto que o maior e mais silencioso medo que assombra os pais de filhos com deficiência é um só: “Quem vai cuidar, proteger e sustentar o meu filho quando eu faltar?”. 

    Muitas famílias de Santo André e de todo o Grande ABC chegam ao nosso escritório com dúvidas.

    A pensão por morte, nesses casos, transcende a mera transferência de renda; ela se configura como um instrumento vital de sobrevivência e dignidade para uma parcela da população que é historicamente marginalizada. 

    No entanto, o que deveria ser uma garantia de amparo automático no momento de maior luto da família, frequentemente se transforma em uma batalha judicial desgastante contra as barreiras cruéis impostas pelo INSS.

    A Realidade dos Dados no Brasil

    Para entendermos a gravidade dessa situação, é preciso olhar para a realidade nua e crua do nosso país. O Brasil abriga hoje entre 14,4 milhões (segundo o Censo 2022) e 18,6 milhões de pessoas com deficiência (segundo a PNAD Contínua). 

    A grande verdade é que a dependência econômica dessas pessoas em relação aos seus pais não é um mero acaso, mas sim o resultado de um ciclo profundo de exclusão educacional e laboral. 

    A taxa de analfabetismo entre pessoas com deficiência na faixa de 15 anos ou mais atinge 21,3%, um número quatro vezes maior do que o observado em pessoas sem deficiência.

    Essa barreira na educação reflete diretamente na capacidade de sustento próprio. Atualmente, apenas 26,6% das pessoas com deficiência estão inseridas no mercado de trabalho. E, mesmo para a minoria que consegue uma ocupação, 55% enfrentam a informalidade e recebem rendimentos médios 30% inferiores aos demais trabalhadores.

    Infográfico estatístico sobre a realidade da pessoa com deficiência no Brasil, destacando dados de educação e trabalho que justificam a dependência econômica presumida para pensão por morte do INSS. Elaborado por Caio Prado Advocacia em Santo André.

    O Que Diz a Lei e os Abusos da Autarquia

    Diante desse cenário de exclusão, a lei previdenciária (art. 16, § 4º, da Lei 8.213/91) é muito clara ao proteger os filhos maiores inválidos ou com deficiência intelectual, mental ou grave, estabelecendo que a dependência econômica deles em relação aos pais é presumida. Ou seja, a autonomia financeira plena é uma exceção estatística para este público, e o Estado tem o dever de ampará-los.

    O grande problema é que a Autarquia Previdenciária ignora a realidade estrutural e a própria lei. O tempo médio para a concessão de uma pensão por morte no Brasil chega a cruéis 122 dias de espera. 

    Pior do que a demora, são as desculpas utilizadas para negar o benefício. Uma das atitudes mais comuns e revoltantes do INSS é alegar que, se o filho com deficiência já recebe o BPC/LOAS no valor de um salário mínimo, ele não seria mais dependente financeiramente do pai falecido.

    A Autarquia passa a exigir do dependente o que chamamos no direito de “prova diabólica”: obriga a família a provar que, mesmo recebendo a renda mínima do BPC/LOAS, o filho continuava dependendo do genitor para sobreviver. 

    É uma interpretação restritiva que desconsidera os altos custos com medicamentos, tratamentos, cuidadores e alimentação especial que uma pessoa com deficiência severa exige.

    É exatamente contra esse tipo de abuso e negativa injusta que a advocacia especializada atua. No estudo de caso que vou compartilhar a seguir, mostrarei como revertemos judicialmente uma decisão absurda do INSS, garantindo o direito à pensão por morte para um filho com retardo mental severo, mesmo ele já sendo beneficiário do BPC/LOAS.

    O Estudo de Caso: A Negativa Injusta e Contraditória do INSS

    Para ilustrar como essa injustiça acontece na prática, vou compartilhar os bastidores de um caso real que assumimos recentemente em nossa sede, no Centro de Santo André. Para preservar o sigilo e a ética profissional, chamaremos o nosso cliente de “S.”.

    Nosso cliente possui retardo mental moderado, uma condição de origem congênita (desde a infância) que compromete severamente o seu desenvolvimento cognitivo. 

    Devido a essa limitação, ele nunca conseguiu ingressar no mercado de trabalho e depende totalmente do auxílio de seus familiares para as atividades básicas do dia a dia. Durante a maior parte de sua vida, sua sobrevivência foi garantida pelo cuidado de seu pai e por um benefício assistencial de um salário mínimo (o BPC/LOAS ).

    Infelizmente, no final de 2024, o pai do nosso cliente faleceu. Seguindo a lei, a família deu entrada no pedido de pensão por morte junto à Autarquia Previdenciária. O que deveria ser um amparo automático em um momento de luto e vulnerabilidade transformou-se em um verdadeiro pesadelo: o INSS negou o benefício.

    O choque maior veio ao analisarmos a frieza da fundamentação. Para negar o direito à pensão, o INSS utilizou dois argumentos absurdos e totalmente desconectados da realidade:

    1º Absurdo: A alegação sobre a idade da invalidez. No documento oficial de indeferimento, a Autarquia alegou “falta da qualidade de dependente”, justificando que a invalidez do filho teria tido início após os 21 anos de idade.. Esse argumento foi um erro grosseiro. A deficiência intelectual do nosso cliente existe desde o seu nascimento,. A contradição do órgão foi tão grande que, em avaliações médicas anteriores, a própria perícia do  INSS já havia atestado formalmente a invalidez dele, e, inclusive, já havia concedido uma pensão por morte anos antes, decorrente do falecimento da mãe.

    2º Absurdo: Usar o BPC/LOAS contra o segurado. O segundo argumento do analista do  INSS foi afirmar que, pelo fato de o cliente já receber o benefício assistencial BPC/LOAS, não existiria mais a “dependência econômica” em relação ao pai,,. Essa é uma interpretação cruel e ilegal. A lei previdenciária estabelece claramente que a dependência econômica do filho maior inválido é presumida,,. Receber um único salário mínimo de assistência não anula a dependência financeira de uma pessoa com deficiência,. Antes do falecimento, a aposentadoria do pai era essencial para cobrir os altos custos da casa, alimentação e cuidados especiais, sendo humanamente impossível para o filho sobreviver apenas com a renda do BPC.

    Essa dupla negativa do  INSS ilustra perfeitamente como o sistema atua para vencer as famílias pelo cansaço e pela falta de informação. Mas, como mostraremos a seguir, não abaixamos a cabeça para essa decisão administrativa.


    A Estratégia Jurídica de Proteção: A Curatela e a Força da Prova Documental

    A advocacia previdenciária especializada não se resume a protocolar processos; ela exige uma visão estratégica e um cuidado extremo com a vida de pessoas em situação de hipervulnerabilidade. Quando assumimos o caso do nosso cliente “S.”, sabíamos que a primeira atitude não era apenas “brigar” pelo dinheiro, mas sim garantir a sua proteção civil e jurídica imediata.

    Como o cliente possui retardo mental moderado e não tem capacidade de exprimir plenamente a sua vontade ou administrar seus bens, nós agimos rápido: antes mesmo de debater o mérito do benefício, garantimos perante a Justiça Federal a nomeação da sua irmã como sua curadora especial (curadora à lide). Com a assinatura do termo de compromisso de curador especial no fórum, garantimos que o cliente estivesse formal e legalmente representado e protegido durante todo o andamento do processo.

    Com a proteção civil garantida, partimos para derrubar os argumentos cruéis da Autarquia Previdenciária. A tese que utilizamos foi contundente: a Lei nº 8.213/91 (artigo 16, inciso I e § 4º) coloca o filho inválido ou com deficiência intelectual, mental ou grave na primeira classe de dependentes, o que significa que a sua dependência econômica em relação aos pais é presumida por lei.

    O INSS tenta forçar as famílias a produzirem uma verdadeira “prova diabólica”, exigindo que demonstrem a dependência mesmo quando a lei já a presume. O argumento de que o recebimento do Benefício de Prestação Continuada (BPC/LOAS) anularia o direito à pensão é um grave erro de interpretação.

    Nós demonstramos ao juiz que é humanamente impossível para uma pessoa com deficiência intelectual severa sobreviver apenas com o valor de um salário mínimo proveniente do benefício assistencial. A renda da aposentadoria do seu falecido pai era essencial e destinada às suas necessidades diárias, de moradia, cuidados e alimentação. O simples fato de receber o BPC/LOAS não afasta a dependência financeira que o filho tinha do pai, e não o impede de receber o amparo da pensão por morte deixada pelo genitor.

    Com a proteção da curatela estabelecida e o direito fundamentado de forma inquestionável, preparamos o terreno para uma vitória rápida, que surpreendeu até mesmo o próprio INSS.

     A Vitória Rápida: A Rendição do INSS e a Dispensa da Perícia Médica

    Na advocacia contra o INSS , existe uma máxima: um processo bem instruído desde o primeiro dia é o que define se a família vai esperar anos na Justiça ou se terá o seu direito garantido rapidamente. E foi exatamente a nossa preparação documental prévia que mudou o rumo da história do nosso cliente.

    Geralmente, em processos que envolvem a pensão por morte para filhos com deficiência, o INSS e a Justiça exigem a realização de uma nova perícia médica judicial, um procedimento que pode atrasar o processo em muitos meses e gerar enorme desgaste emocional para uma pessoa que já possui retardo mental severo. No entanto, a nossa equipe havia feito um “pente-fino” minucioso em todo o histórico previdenciário do cliente.

    Nós demonstramos ao Juiz Federal que a negativa do analista do INSS era não apenas injusta, mas contraditória com os próprios sistemas da Autarquia. Provamos, por meio de laudos anteriores do próprio órgão, que a invalidez do cliente já havia sido atestada administrativamente desde 03 de outubro de 2008 — muito antes do falecimento do pai, ocorrido no final de 2024.

    Diante dessa prova irrefutável de que a deficiência era de origem congênita e já reconhecida, o Juiz Federal proferiu uma decisão brilhante e rara: ele dispensou expressamente a necessidade de uma nova perícia médica judicial. A decisão judicial foi categórica ao afirmar que, como a invalidez já havia sido reconhecida administrativamente, submeter o autor a um novo exame seria um ato desnecessário e prejudicial.

    Com essa decisão, o INSS foi colocado “contra a parede”. Sem ter como sustentar a tese mentirosa de que a invalidez havia ocorrido após os 21 anos, e com a dependência econômica (mesmo com o recebimento do BPC/LOAS) já fundamentada por nós com base na presunção legal, a Procuradoria do INSS  não teve outra alternativa senão se render.

    Para evitar uma condenação ainda mais pesada e o prolongamento inútil do processo, o próprio INSS  nos apresentou uma proposta de acordo. Nos termos do acordo, a Autarquia reconheceu a qualidade de dependente do filho e a qualidade de segurado do pai falecido, comprometendo-se a implantar imediatamente a pensão por morte vitalícia. Mais do que isso: o INSS  aceitou pagar, de uma só vez, 95% de todos os valores retroativos (os atrasados) contados desde o momento em que a família havia feito o pedido administrativo.

    Nós aceitamos a proposta em nome do cliente e de sua curadora, e o Juiz Federal homologou o acordo por sentença, extinguindo o processo com resolução de mérito e emitindo a ordem imediata de implantação do benefício. Foi uma vitória técnica, rápida e que devolveu a paz de espírito para aquela família.

    Nunca aceite o primeiro “NÃO” do INSS como definitivo

    A história do nosso cliente S. e de sua irmã (que agora é sua curadora legal e pode cuidar dele com a segurança financeira que o pai desejava) é um reflexo do que acontece com milhares de famílias brasileiras todos os dias, e tenho muitos casos aqui em Santo André e Grande ABC. O INSS, de forma sistemática e burocrática, nega benefícios essenciais utilizando interpretações cruéis da lei, como a absurda exigência de “prova diabólica” de dependência para quem já recebe o BPC/LOAS.

    Se você está passando por uma situação semelhante, o maior erro que pode cometer é o conformismo. O indeferimento administrativo (a carta do INSS dizendo “não”) não é o fim da linha, mas sim o momento em que a verdadeira defesa dos seus direitos deve começar.

    Aposentadorias e pensões não são favores do Estado. São o resultado de uma vida inteira de contribuições do seu ente querido, destinadas a proteger quem ele mais amava. Como mostramos neste estudo de caso, quando a situação é conduzida por uma advocacia previdenciária altamente especializada, estratégica e combativa, é possível reverter as injustiças da Autarquia, proteger o seu familiar com a curatela adequada e garantir o pagamento de todos os valores atrasados.

    Perguntas Frequentes (FAQ):

    1. Quem recebe BPC/LOAS pode receber pensão por morte do pai ou da mãe? Sim! O fato de o filho com deficiência receber o Benefício de Prestação Continuada (BPC/LOAS) não anula a sua dependência econômica em relação aos pais falecidos. O INSS frequentemente usa essa desculpa para negar a pensão, mas a Justiça entende que a renda assistencial de um salário mínimo não é suficiente para suprir todas as necessidades de uma pessoa com deficiência severa. Ao ter a pensão concedida, o segurado passa a receber o benefício mais vantajoso (geralmente a pensão, que além de ter um valor maior, dá direito a 13º salário).
    1. O INSS negou a pensão por morte para filho com deficiência alegando invalidez após os 21 anos. O que fazer? Não aceite essa negativa como definitiva. O INSS comete falhas graves ao analisar o histórico médico dos segurados. A estratégia correta é buscar um advogado previdenciário para ingressar com uma ação judicial. Através da apresentação de laudos antigos, receitas médicas e prontuários, é perfeitamente possível provar que a deficiência é de origem congênita (de nascença) ou que iniciou antes do falecimento do instituidor, garantindo a implantação do benefício e o pagamento dos atrasados.
    1. Filho maior inválido tem direito à pensão por morte vitalícia? Sim. Desde que a invalidez ou a deficiência intelectual, mental ou grave tenha se iniciado antes do óbito do pai ou da mãe, o filho maior de 21 anos terá direito à pensão por morte de forma vitalícia, ou seja, enquanto a condição de invalidez ou deficiência persistir.
    2.  Preciso ser interditado (ter um curador) para receber a pensão por morte do INSS? Depende do grau da deficiência. Para filhos com deficiência intelectual ou mental moderada a grave, que não possuem capacidade de administrar o próprio dinheiro ou exprimir sua vontade, a Justiça e o INSS exigem a representação legal. Nesses casos, o advogado especialista atua judicialmente para nomear um familiar (como um irmão ou a mãe) como curador especial, garantindo total proteção do patrimônio e dos direitos do segurado com deficiência.

    Sobre o Autor: Dr. Caio Prado – Caio Prado Advocacia

    Dr. Caio Prado, advogado previdenciário em Santo André e Atibaia.

    O escritório Caio Prado Advocacia atua com foco nas áreas de Direito Trabalhista, Previdenciário e do Consumidor.

    Com atuação desde 2018, nossa missão é oferecer uma assessoria jurídica técnica, transparente e voltada à defesa contundente dos interesses de nossos clientes, sempre prezando por um atendimento acessível e personalizado.

    Seja para buscar orientação sobre direitos trabalhistas, solicitar benefícios previdenciários junto ao INSS ou resolver conflitos nas relações de consumo, nossa equipe está à disposição para avaliar o seu caso com a dedicação necessária.

    Dr. Caio Prado
    Advogado – Direito Trabalhista, Previdenciário e Consumidor
    Caio Prado Advocacia – Centro, Santo André – SP e Atibaia- SP.

    📞 (11) 9 7653-7743

    📧 caioprado@adv.oabsp.org.br

    🌐 www.caiopradoadvocacia.com.br

    Atendimento Jurídico Especializado
    Para entender melhor os seus direitos ou agendar uma consulta, entre em contato com nossa equipe.

    Logo Caio Prado Advocacia

    Caio Prado Advocacia – Especialista em Direito Previdenciário, Trabalhista e do Consumidor. Atuação estratégica e humanizada no Grande ABC e São Paulo.

    📍 Galeria Oliveira Lima, Condomínio-Edifício Nova Oliveira Lima (Bloco Comercial) – rua Coronel Oliveira Lima 499, Primeiro, Andar, sala 13, Santo André – SP, 09010-000

    📍Unidade Atibaia: Alameda Lindóia, 469, sala nº 02, Jardim do Lago, Atibaia – SP, 12947-280

    📞 WhatsApp: (11) 97653-7743

    📧 caioprado@adv.oabsp.org.br

    ⚖️ Caio Vilas Boas Prado | OAB/SP 405.788

    © 2026 Caio Prado Advocacia. Todos os direitos reservados. Links: www.caiopradoadvocacia.com.br

  • O Que o Seu Laudo Médico Precisa Ter Para Garantir o Auxílio-Acidente por Dor no Ombro

    O Que o Seu Laudo Médico Precisa Ter Para Garantir o Auxílio-Acidente por Dor no Ombro

    O Que o Seu Laudo Médico Precisa Ter Para Garantir o Auxílio-Acidente por Dor no Ombro

    Infográfico mostrando a conexão entre um trabalhador da indústria no ABC com dor no ombro por lesão de manguito rotador e um laudo médico detalhado para o perito do INSS garantir o auxílio-acidente (indenização B94)

    Por Dr. Caio Prado | Direito Previdenciário

    O INSS te deu alta, mas você mal consegue erguer o braço para operar a sua máquina na fábrica?

    Se você trabalha na indústria aqui na região do Grande ABC (Santo André, São Bernardo ou São Caetano), essa história infelizmente é muito familiar: você passou anos dedicando a sua força e realizando movimentos repetitivos pesados acima da linha da cabeça. O corpo cobrou o preço e você desenvolveu a famosa Síndrome do Manguito Rotador ou uma Bursite severa.

    Você foi afastado pelo INSS (Auxílio-Doença), fez o tratamento, a fisioterapia e até sentiu uma leve melhora. Porém, no exato momento em que você pisou de volta no chão de fábrica e precisou assumir o seu posto na mesma máquina pesada, a dor voltou pior do que nunca. A pior parte de tudo isso? O perito do INSS olhou para você por cinco minutos, ignorou a sua dor, carimbou a sua “alta médica” e afirmou que você está 100% apto.

    O que o INSS simplesmente “esquece” de te contar é que trabalhar com dor não é normal. Se você retornou ao trabalho, mas a sua lesão deixou uma sequela permanente que te obriga a fazer muito mais esforço físico para dar conta da mesma produção de antes, você não deve aceitar isso calado.

    A legislação previdenciária garante a você o direito ao Auxílio-Acidente (Benefício B94). Trata-se de uma indenização que o INSS é obrigado a te pagar todos os meses, enquanto você continua trabalhando normalmente de carteira assinada e recebendo o seu salário da empresa.

    Mas existe um grande obstáculo no meio do caminho: quase 90% desses pedidos são negados pelo INSS por um único motivo – o erro no laudo médico. Para o perito liberar a sua indenização, não basta o seu médico ortopedista apenas escrever que você “tem tendinite”.

    Neste guia completo, nós vamos fazer um “raio-X” e te mostrar exatamente quais são as palavras e as informações técnicas que o seu médico precisa colocar no seu laudo para blindar o seu pedido e impedir que o INSS negue o seu direito.


    Entendendo o Problema: Esforço Repetitivo na Indústria

    O ambiente de uma fábrica, por mais moderno e tecnológico que seja, ainda cobra um preço altíssimo do corpo humano. A articulação do ombro não foi projetada pela natureza para sustentar esforços isométricos (parados fazendo força) prolongados ou para realizar milhares de repetições em amplitudes extremas todos os dias.

    Imagine a rotina real de um operador de produção: empurrar carrinhos pesados, descarregar máquinas manualmente com peças ou bobinas de 25 kg a 50 kg, e trabalhar fazendo movimentos muitas vezes sem a ergonomia adequada. Além disso, muitas tarefas exigem que o braço fique levantado acima da linha da cabeça.

    Essa postura contínua com os braços elevados causa o que a medicina do trabalho chama de “isquemia por pressão”. Em termos simples: o sangue para de circular direito nos seus tendões, eles deixam de receber oxigênio e nutrientes, e, com o passar dos anos, o tecido vai se desgastando e rompendo.

    Ilustração da lesão no ombro causada por movimentos repetitivos no trabalho na indústria
    Entenda como a rotina na fábrica causa o desgaste dos tendões (CID M75) e a isquemia por pressão.

    A Síndrome do Manguito Rotador e a Bursite

    É exatamente esse microtrauma diário e inevitável no chão de fábrica que gera as lesões mais clássicas da nossa indústria.

    A Síndrome do Manguito Rotador (frequentemente classificada nos atestados com o CID M75.1) consiste na inflamação ou no rompimento dos tendões responsáveis por estabilizar e levantar o nosso braço (como o tendão supraespinal e o subescapular).

    Já a Bursite é a inflamação de uma pequena bolsa de líquido (a bursa) que deveria servir como um “amortecedor” para proteger os ossos do atrito.

    Quando o trabalhador faz um esforço repetitivo levantando o braço acima de 60 graus, essas estruturas começam a ser esmagadas (comprimidas) sob o osso do ombro. O resultado é uma dor aguda e limitante.

     A diferença entre “Incapaz” e “Com Redução de Capacidade”

    Aqui está o grande detalhe jurídico que o INSS não quer que você saiba. Existe um mito muito forte de que, para ter direito a receber uma indenização do governo, o trabalhador precisa estar “inválido” ou em cima de uma cama. Isso não é verdade.

    A legislação previdenciária estabelece uma diferença brutal entre estar temporariamente incapaz e ter a sua capacidade reduzida:

    • Incapacidade Temporária: É quando você está na fase aguda da dor, recém-operado ou em fisioterapia intensiva, precisando ficar afastado do serviço recebendo o Auxílio-Doença (benefício B31 ou B91).
    • Redução da Capacidade Funcional: É o que acontece quando o seu tratamento médico acaba e você volta para o seu posto na fábrica. Você não está “inválido”, você consegue operar a máquina. Porém, a lesão se consolidou e deixou uma sequela. Agora, para fazer o exato mesmo movimento e entregar a mesma produção de antes, o seu corpo exige muito mais esforço e você sente dor.

    O Segredo do Auxílio-Acidente (Benefício B94)

    O auxílio-acidente, classificado tecnicamente como Benefício B94 pelo INSS, é um dos direitos mais valiosos e, ironicamente, um dos mais escondidos dos trabalhadores da indústria.

    Diferente do auxílio-doença, o auxílio-acidente regulamentado pela Lei 8.213/91 possui uma natureza estritamente indenizatória. Isso significa que ele não serve para substituir o seu salário enquanto você está na cama se recuperando, mas sim para te compensar financeiramente pela perda definitiva de uma parte da sua força e integridade física.

    Aqui está a principal vantagem que a nossa equipe na Caio Prado Advocacia faz questão de esclarecer aos clientes: você não precisa parar de trabalhar para receber.

    Pelo contrário! O grande segredo deste benefício é que você continua com a sua carteira assinada, operando a sua máquina na fábrica e recebendo o seu salário mensal integral pago pela empresa. O valor do Auxílio-Acidente entrará na sua conta todos os meses como uma renda extra, correspondente a 50% do seu salário-de-benefício.

    Além disso, é importante destacar duas garantias de ouro da legislação previdenciária para o trabalhador acidentado ou com doença ocupacional:

    • Não exige carência: Você não precisa ter um número mínimo de contribuições mensais recolhidas para ter o direito concedido, basta que o desgaste no ombro tenha ocorrido enquanto você mantinha a qualidade de segurado.
    • É vitalício (enquanto durar a sequela): Esse valor extra será pago a você pelo governo todos os meses de forma contínua, até o dia em que você solicitar a sua aposentadoria (ou até o óbito). Ele serve justamente como um suporte financeiro, uma “poupança” contínua para compensar uma rotina de trabalho que agora exige muito mais sacrifício do seu corpo.
    Infográfico com a diferença entre auxílio-doença (B31) e auxílio-acidente (B94)
    Diferente do auxílio-doença, o B94 permite que você trabalhe de carteira assinada enquanto recebe a indenização.

    O “Raio-X” do Laudo Médico Perfeito: O que seu médico deve escrever

    A prova pericial é o “coração” do seu pedido. Aproximadamente 90% dos pedidos de auxílio-acidente são negados pelo INSS por um erro simples: o laudo médico é raso.

    Não basta o seu ortopedista escrever num papel timbrado que “o paciente tem bursite” ou “sente dor no ombro”. A dor é um sintoma, mas para a perícia liberar a sua indenização, ela precisa de evidências técnicas objetivas do impacto dessa dor no seu trabalho.

    Para que o seu laudo seja inquestionável (seja diante do perito da agência ou do perito nomeado pelo juiz), ele deve ser construído sobre três pilares fundamentais. Verifique se o seu documento possui essas informações:

    1. A Descrição Exata da Limitação Funcional

    No contexto previdenciário, a dor isolada raramente concede benefício; o que te dá o direito é provar o que essa dor impede você de fazer.

    O laudo deve conter uma descrição objetiva da biomecânica do seu ombro, utilizando a “goniometria” (que é a medição matemática em graus da amplitude de movimento da sua articulação). Por exemplo, se o médico atesta que você tem “limitação da abdução a 90 graus”, ele está provando cientificamente que você não consegue elevar o braço acima da linha do ombro.

    Na prática da indústria, isso inviabiliza que você opere painéis superiores de máquinas ou alcance peças em esteiras elevadas. Além disso, o seu laudo precisa registrar a sua perda de força muscular, comprovando que aquele seu braço dominante já não aguenta a mesma carga de antes.

    1. O Nexo Causal (Ligando a lesão ao trabalho)

    O segundo pilar é a prova de que a sua lesão foi causada, ou piorada, pelas condições agressivas da fábrica. O perito do INSS frequentemente tenta negar o benefício alegando que o seu desgaste no ombro é “degenerativo” (culpa exclusiva do envelhecimento natural).

    Para combater essa desculpa, o seu médico assistente ou o médico do trabalho deve atestar o Nexo Causal (ou a concausa). O laudo deve descrever a sua realidade diária.

    Como advogado especialista em acidentes de trabalho, defendo diariamente casos onde a descrição correta salva o direito do cliente. Se o laudo detalha que você “trabalhava descarregando bobinas pesadas de 25 kg a 50 kg manualmente, sem a ergonomia adequada”, ele âncora a sua doença à realidade da indústria, provando que o esforço contínuo e repetitivo foi o que destruiu o seu manguito rotador.

    1. A Palavra Mágica: “Sequela Permanente” e “Necessidade de Maior Esforço”

    Os peritos previdenciários e judiciais avaliam os processos buscando terminologias específicas. Se o seu médico escrever que você “está em tratamento” ou em “fase de observação”, o INSS negará o benefício, entendendo que você ainda pode ficar 100% curado.

    O seu laudo precisa conter as “palavras mágicas” que a Justiça exige:

    • “Sequela Definitiva e Consolidada”: Indica que o tratamento médico curativo chegou ao fim. O seu quadro se estabilizou e não haverá mais reversão da lesão.
    • “Redução da Capacidade Laborativa Habitual”: Especifica que essa sequela afeta diretamente a função que você exerce na linha de produção.
    • “Necessidade de Maior Esforço”: Esta é a expressão de ouro! O Superior Tribunal de Justiça (STJ) já consolidou o entendimento de que, se a sua sequela exige que você se esforce muito mais para operar a mesma máquina e entregar a mesma produção de antes, você tem direito absoluto ao Auxílio-Acidente.

     O Perito do INSS deu “Alta Sem Sequelas”. E agora?

    Se você já passou por uma perícia no INSS, sabe exatamente como funciona a realidade do sistema. Você acorda de madrugada, reúne todos os seus exames, chega ansioso na agência e, quando finalmente entra na sala, o atendimento dura menos de 5 minutos. O perito mal olha nos seus olhos, dá uma lida rápida no seu laudo, pede para você levantar o braço e decreta: “Alta sem sequelas incapacitantes”.

    O argumento padrão do INSS costuma ser exatamente esse: a “ausência de sequela” ou a alegação de que o seu desgaste no ombro é apenas uma doença “degenerativa” da idade. Para o governo, você está curado. Mas, na prática, você volta para a linha de produção sentindo dores terríveis a cada movimento na máquina.

    Se isso aconteceu com você, não se desespere e não rasgue os seus documentos. A negativa administrativa do INSS não é o fim da linha, é apenas o momento em que a estratégia muda e passa para a via judicial.

    O Papel da Perícia Judicial

    Ao ingressar com uma ação judicial, as regras do jogo mudam completamente. O juiz responsável pelo seu caso nomeará um Médico Perito Judicial imparcial — geralmente um especialista em Ortopedia ou em Medicina do Trabalho.

    Diferente do ambiente administrativo do INSS, onde o perito é pressionado por metas de produtividade e tempo, no Judiciário a análise é muito mais profunda. O perito judicial tem o dever legal de analisar não apenas o seu exame físico daquele momento, mas todo o contexto da sua vida.

    Com a ajuda de um advogado previdenciário, serão formulados quesitos (perguntas técnicas e estratégicas) que o perito do juiz será obrigado a responder detalhadamente no processo. Ele vai analisar suas Ressonâncias Magnéticas antigas e novas, o seu Perfil Profissiográfico Previdenciário (PPP) e o esforço real que a sua máquina exige, comprovando que, mesmo que você não esteja inválido, a sua capacidade de força foi permanentemente reduzida.

    Como a Justiça força o Acordo com o INSS

    Existe um mito de que processar o INSS significa ficar 10 anos esperando uma sentença. Hoje, com uma atuação jurídica especializada, o cenário é outro.

    O Judiciário brasileiro tem sido um grande escudo na proteção dos direitos dos acidentados. O próprio Superior Tribunal de Justiça (STJ) já definiu que o nível do dano não importa: se houve redução da sua força, ainda que mínima, o auxílio-acidente deve ser pago.

    Quando o seu advogado apresenta exames consistentes e o Perito Judicial confirma no laudo que a sua lesão no ombro exige “maior esforço” para o trabalho na fábrica, a defesa do governo desmorona. Diante de uma prova técnica irrefutável, é muito comum que o próprio INSS recue e ofereça uma Proposta de Acordo antes mesmo do juiz dar a sentença final.

    Nesse acordo, o INSS se compromete a implantar a sua indenização mensal imediatamente e a pagar de uma só vez grande parte dos valores atrasados que você deveria ter recebido desde o dia em que o seu auxílio-doença foi cortado indevidamente.

    Checklist: Quais documentos e exames levar no dia da Perícia?

    Infográfico do Escritório Caio Prado Advocacia explicando o Guia do Auxílio-Acidente por lesão no ombro, incluindo a diferença entre B31 e B94, a importância da goniometria no laudo médico e o nexo causal no chão de fábrica.
    Guia do Auxílio-Acidente: os critérios técnicos e jurídicos essenciais, por Caio Prado Advocacia.

    Para o sucesso na perícia, seja ela na agência do INSS  ou na Justiça, você deve estar munido de um verdadeiro “dossiê” de saúde organizado de forma lógica e cronológica. A falta de um único documento pode ser o pretexto perfeito utilizado pelo perito para negar o nexo causal com o seu trabalho na fábrica ou para dizer que a sua lesão ainda não está consolidada.

    Para não dar margem ao erro e blindar o seu direito, prepare e leve este checklist exato no dia da sua avaliação:

    • Ressonâncias Magnéticas (antigas e recentes): Não cometa o erro de levar apenas o seu último exame. É fundamental apresentar laudos de anos anteriores junto com os mais recentes para provar a evolução física da sua doença crônica. Isso demonstra cientificamente para o perito que o desgaste não aconteceu da noite para o dia, mas foi agravado ao longo de anos operando o maquinário.
    • PPP (Perfil Profissiográfico Previdenciário) e LTCAT: Estes formulários são a radiografia do seu ambiente de trabalho. Eles descrevem oficialmente os riscos ergonômicos, a carga que você levantava e o esforço repetitivo a que foi exposto diariamente. É a prova documental que liga a sua Bursite ou Síndrome do Manguito Rotador diretamente à indústria.
    • Relatórios de fisioterapia, acupuntura e infiltrações: O perito precisa de provas de que você tentou de tudo para se curar. Apresentar relatórios mostrando o seu histórico contínuo de tratamentos, fisioterapias e infiltrações para dor, documenta que, apesar de todos os esforços médicos, a limitação no ombro permaneceu como uma sequela irreversível.
    • Laudos do Médico do Trabalho (ASO): Se o médico ocupacional da própria empresa emitiu um Atestado de Saúde Ocupacional sugerindo a sua readaptação, pedindo que você evite elevar os braços repetitivamente ou recomendando a mudança de máquina, anexe isso ao processo. Quando o médico da fábrica carimba que você está “apto com restrições”, ele está fornecendo uma confissão oficial de que a sua capacidade de trabalho foi definitivamente reduzida.

    Estudo de Caso Prático: Como Revertemos a Alta do INSS na Justiça

    Para que você entenda na prática como a advocacia previdenciária especializada faz a diferença, compartilhamos o histórico de um caso real (anonimizado) resolvido recentemente pelo nosso escritório Caio Prado Advocacia:

    • O Problema: O nosso cliente, Sr. S., atuava como operador de produção em uma grande indústria de Santo André. Durante anos, sua rotina envolvia operar máquinas rebobinadeiras e descarregá-las manualmente, suportando pesos que variavam de 25 kg a 50 kg em cada ciclo. O esforço repetitivo e sem ergonomia resultou no desenvolvimento de uma grave lesão no manguito rotador bilateral. Após passar por tratamentos e ficar temporariamente afastado, o cliente solicitou o Auxílio-Acidente, mas o INSS indeferiu o pedido sob a justificativa padrão de que não havia sequelas. O Sr. S. foi obrigado a retornar ao trabalho pesado sentindo dores limitantes.
    • A Estratégia do Escritório: Assumimos a causa e ingressamos imediatamente com uma Ação Acidentária na Justiça Estadual. Nossa estratégia central não foi apenas apresentar os laudos de “dor”, mas focar na biomecânica da função dele. Formulamos uma série de quesitos técnicos e estratégicos para a perícia do juiz, exigindo que o Médico do Trabalho avaliasse especificamente se a lesão no ombro exigiria “maior esforço” para o Sr. S. realizar a mesma descarga de bobinas que fazia antes.
    • A Solução e o Resultado: A tese funcionou perfeitamente. O Perito Judicial realizou uma análise profunda do histórico de trabalho do cliente e cravou no processo: o trabalho foi a causa da doença crônica e restou configurada a incapacidade laborativa parcial e permanente. Diante dessa prova técnica irrefutável construída pela nossa equipe, o INSS sequer aguardou a sentença do juiz. A Procuradoria do INSS recuou e nos enviou uma Proposta de Acordo Oficial. O acordo garantiu a implantação imediata do Auxílio-Acidente (Benefício 94) e o pagamento de uma só vez de todos os valores atrasados desde o dia em que o benefício havia sido negado.

    Hoje, o Sr. S. continua com sua carteira assinada, mantendo seu emprego na empresa, mas recebendo a justa indenização mensal do governo que compensa a sua perda de força.

    Conclusão: Trabalhar com dor não é o seu “novo normal” (Não deixe o seu direito na fábrica)

    A jornada na linha de produção cobra um preço altíssimo da máquina mais importante da indústria: o seu corpo. Depois de anos dedicando sua saúde, levantando cargas e realizando milhares de movimentos repetitivos para garantir a produção da empresa, você não deveria ter que aceitar a dor crônica como parte da sua rotina normal.

    O profundo descaso de uma perícia de 5 minutos do INSS, que carimba uma “alta sem sequelas” no seu prontuário, não apaga a sua realidade. A perda de força no seu ombro está lá todos os dias, exigindo de você um sacrifício físico e mental muito maior para dar conta de operar a mesma máquina de antes.

    Como detalhamos ao longo deste guia, a maior armadilha que pega o trabalhador desinformado é o mito da “invalidez”. A legislação previdenciária não exige que você esteja em uma cama para ser indenizado. O Auxílio-Acidente (Benefício B94) é um direito indenizatório vitalício criado exatamente para quem voltou ao chão de fábrica, mas agora carrega uma limitação permanente.

    Aceitar a negativa do INSS calado significa, na prática, abrir mão de uma compensação financeira mensal que é sua por direito, enquanto você continua trabalhando de carteira assinada.

    A diferença entre o trabalhador que passa anos sofrendo de graça e aquele que garante a sua indenização não está na sorte, mas na qualidade da prova técnica. O segredo para reverter as altas indevidas do INSS e forçar um acordo favorável na Justiça é ter um laudo médico cirúrgico.

    Um documento que vá além da palavra “Bursite”, e que comprove matematicamente a sua redução de movimento, a sua perda de força e o nexo causal com as condições agressivas do seu posto de trabalho.

    A informação é a sua maior ferramenta de defesa. Não deixe que a burocracia do sistema previdenciário e a falta de orientação corroam o seu bolso e a sua qualidade de vida. Reúna as suas ressonâncias magnéticas (antigas e recentes), o seu Perfil Profissiográfico Previdenciário (PPP) e todos os relatórios das suas fisioterapias. A análise minuciosa desses documentos por um advogado especialista em acidentes e doenças do trabalho é o passo decisivo para traduzir a sua dor em um direito incontestável.

    Perguntas Frequentes (FAQ)

    Dúvidas Frequentes (O que os trabalhadores do ABC mais nos perguntam)

    1. “Trabalho em linha de produção e peguei bursite no ombro. Tenho direito a alguma indenização do INSS?”

    Sim! Se você desenvolveu Bursite ou Síndrome do Manguito Rotador por causa do esforço repetitivo ou carregamento de peso na fábrica, isso é considerado doença ocupacional (que se equipara a acidente de trabalho). Se após o tratamento você ficar com uma limitação permanente que exija maior esforço para trabalhar, você tem direito a receber o Auxílio-Acidente (Benefício B94) todos os meses.

    1. “O médico da empresa me deu inapto, mas o perito do INSS disse que não tenho sequela e me deu alta. O que eu faço?”

    Esse é o erro mais comum do INSS: a famosa “alta indevida” após uma perícia de 5 minutos. Não rasgue seus laudos e não aceite trabalhar com dor. O próximo passo é procurar um advogado especialista para entrar com uma ação judicial. Na Justiça, você passará por um Médico Perito isento, que analisará a fundo o seu PPP e a sua perda de força, o que geralmente força o INSS a implantar o benefício e pagar todos os atrasados.

    1. “Doutor, se eu ganhar o Auxílio-Acidente na Justiça, a empresa pode me mandar embora?”

    Muitos trabalhadores têm esse medo, mas a resposta é não! Ganhar o auxílio-acidente do governo (INSS) não dá o direito à empresa de te demitir. Pelo contrário: como a sua lesão no ombro será reconhecida como uma doença do trabalho, você passa a ter uma estabilidade provisória de 12 meses no emprego após a alta médica.

    1. “Posso receber o benefício B94 e continuar trabalhando de carteira assinada na mesma máquina?”

    Com certeza! Esse é o maior segredo do Auxílio-Acidente. Como ele é uma “indenização” por você ter perdido parte da força do ombro, a lei previdenciária permite que você continue trabalhando de carteira assinada, recebendo o seu salário normalmente, enquanto o INSS deposita 50% do seu salário-de-benefício na sua conta como uma renda extra vitalícia.


    Sobre o Autor: Dr. Caio Prado – Caio Prado Advocacia
    Dr. Caio Prado, advogado previdenciário em Santo André e Atibaia.

    O Dr. Caio Vilas Boas Prado (OAB/SP 405.788) é o fundador do escritório Caio Prado Advocacia.

    Atuando desde 2018 com sede no coração de Santo André (Rua Coronel Oliveira Lima) e atendendo também em Atibaia, é advogado especialista em Direito Previdenciário, Trabalhista e do Consumidor.

    Com uma atuação focada estritamente na defesa estratégica e humanizada de trabalhadores, empresas e segurados do INSS em toda a região do Grande ABC, o Dr. Caio construiu sua carreira revertendo injustiças e combatendo a burocracia das perícias administrativas.

    O propósito do seu escritório é claro: ser mais do que um prestador de serviços, mas um verdadeiro parceiro na conquista da dignidade e dos direitos do trabalhador.

    Siga o Dr. Caio Prado nas redes e acompanhe mais seus direitos:

    📞 (11) 9 7653-7743

    📧 caioprado@adv.oabsp.org.br

    🌐 www.caiopradoadvocacia.com.br

    Atendimento Jurídico Especializado
    Para entender melhor os seus direitos ou agendar uma consulta, entre em contato com nossa equipe.

    Logo Caio Prado Advocacia

    Caio Prado Advocacia – Especialista em Direito Previdenciário, Trabalhista e do Consumidor. Atuação estratégica e humanizada no Grande ABC e São Paulo.

    📍Unidade Santo André: Galeria Oliveira Lima, Condomínio-Edifício Nova Oliveira Lima (Bloco Comercial) – rua Coronel Oliveira Lima 499, Primeiro, Andar, sala 13, Santo André – SP, 09010-000

    📍Unidade Atibaia: Alameda Lindóia, 469, sala nº 02, Jardim do Lago, Atibaia – SP, 12947-280

    📞 WhatsApp: (11) 97653-7743

    📧 caioprado@adv.oabsp.org.br

    ⚖️ Caio Vilas Boas Prado | OAB/SP 405.788
    © 2026 Caio Prado Advocacia. Todos os direitos reservados. Links: www.caiopradoadvocacia.com.br